Golden Stone
Аналитика нового формата
КНИГА АНАЛИЗА
Экономика
2026
Мир
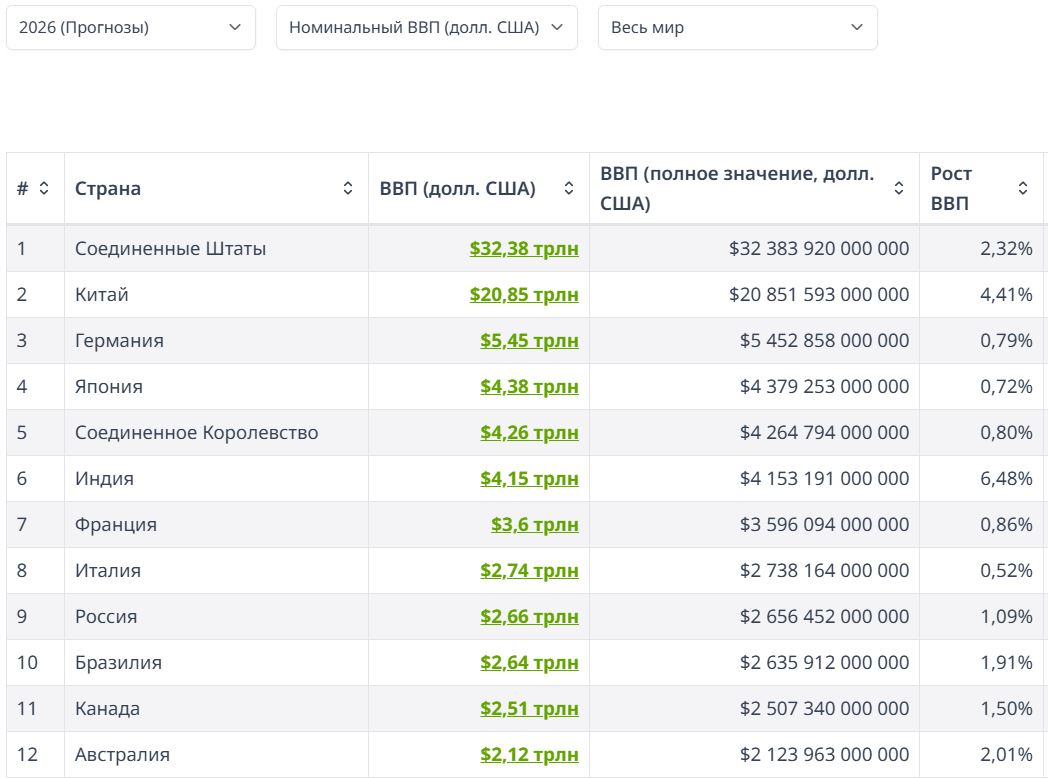
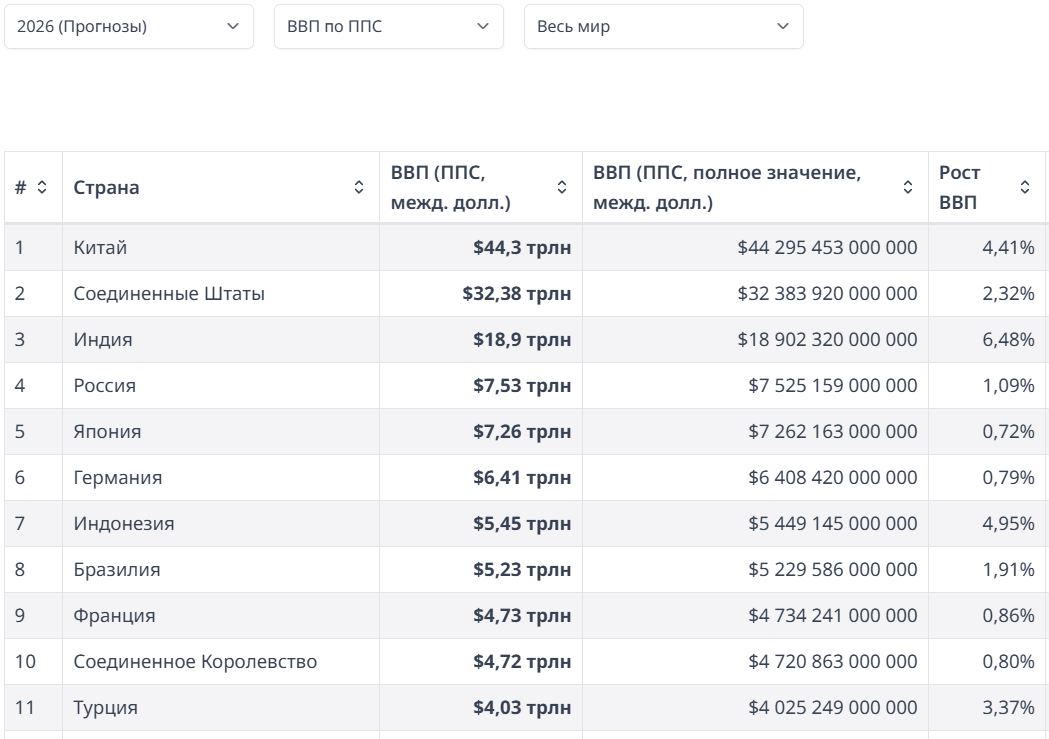
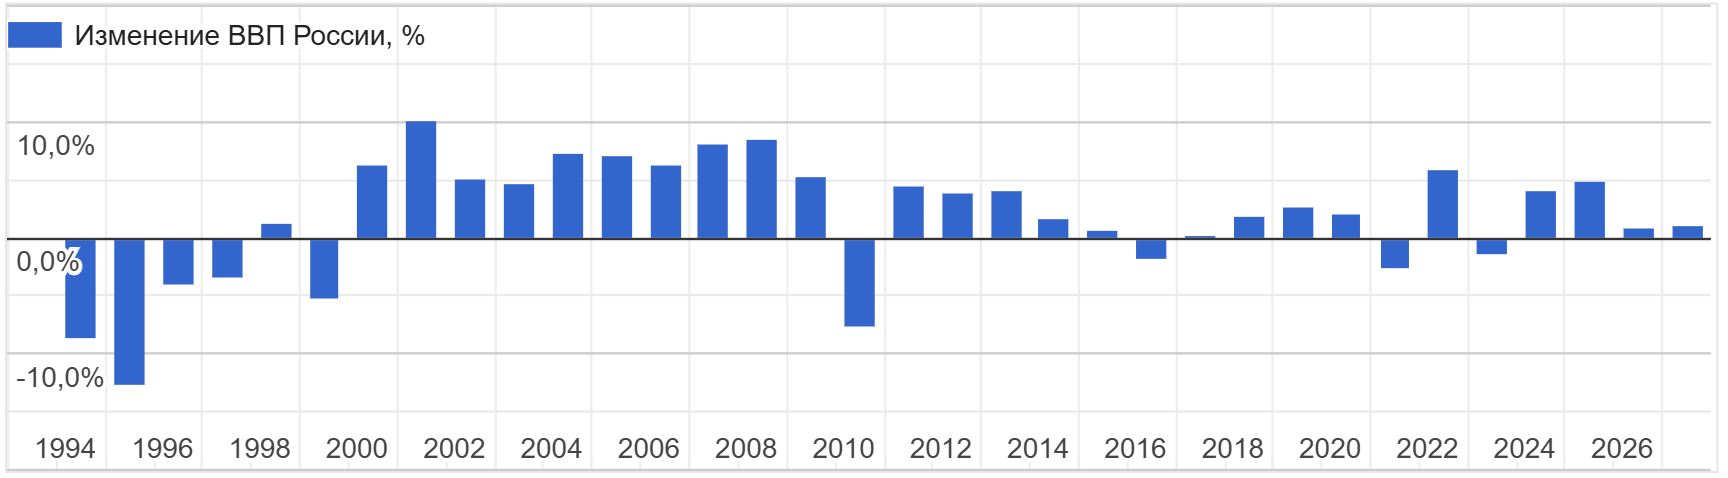
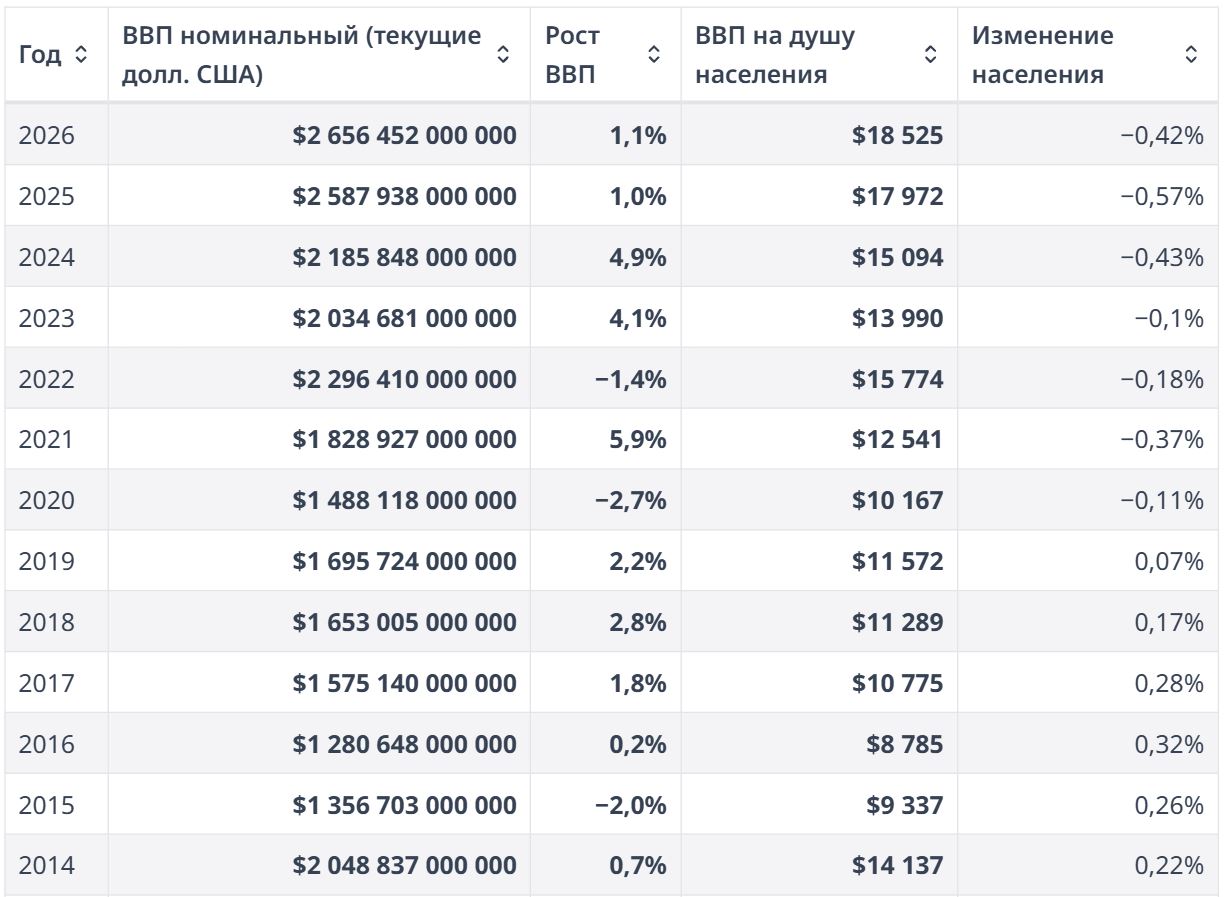
ВВП России детально по годам
Экономика РФ
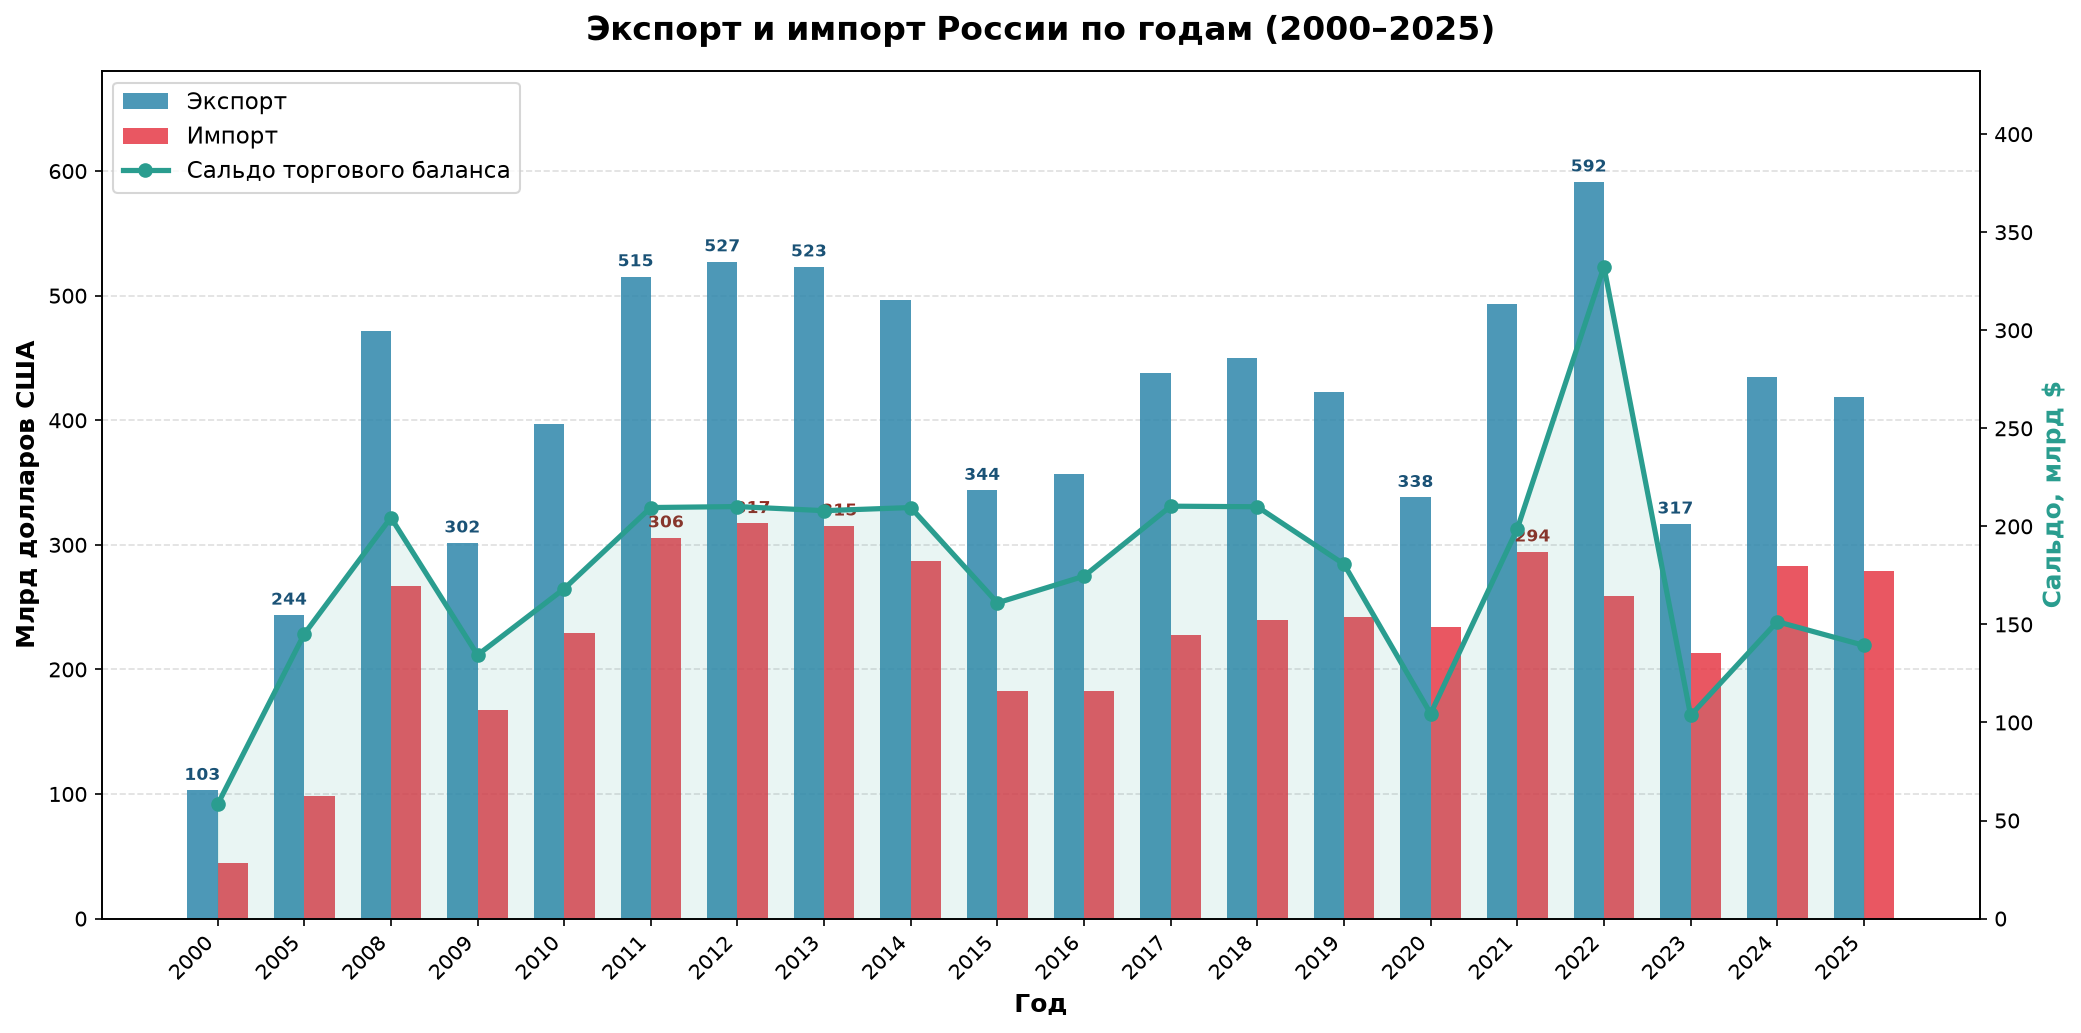
| Показатель | Сумма | Изменение к 2025 |
|---|---|---|
| Товарооборот | $437,6 млрд | +12,3% |
| Экспорт | $263,4 млрд | +12,4% |
| Импорт | $174,2 млрд | +12,0% |
| Профицит (сальдо) | $89,2 млрд | +13,3% |
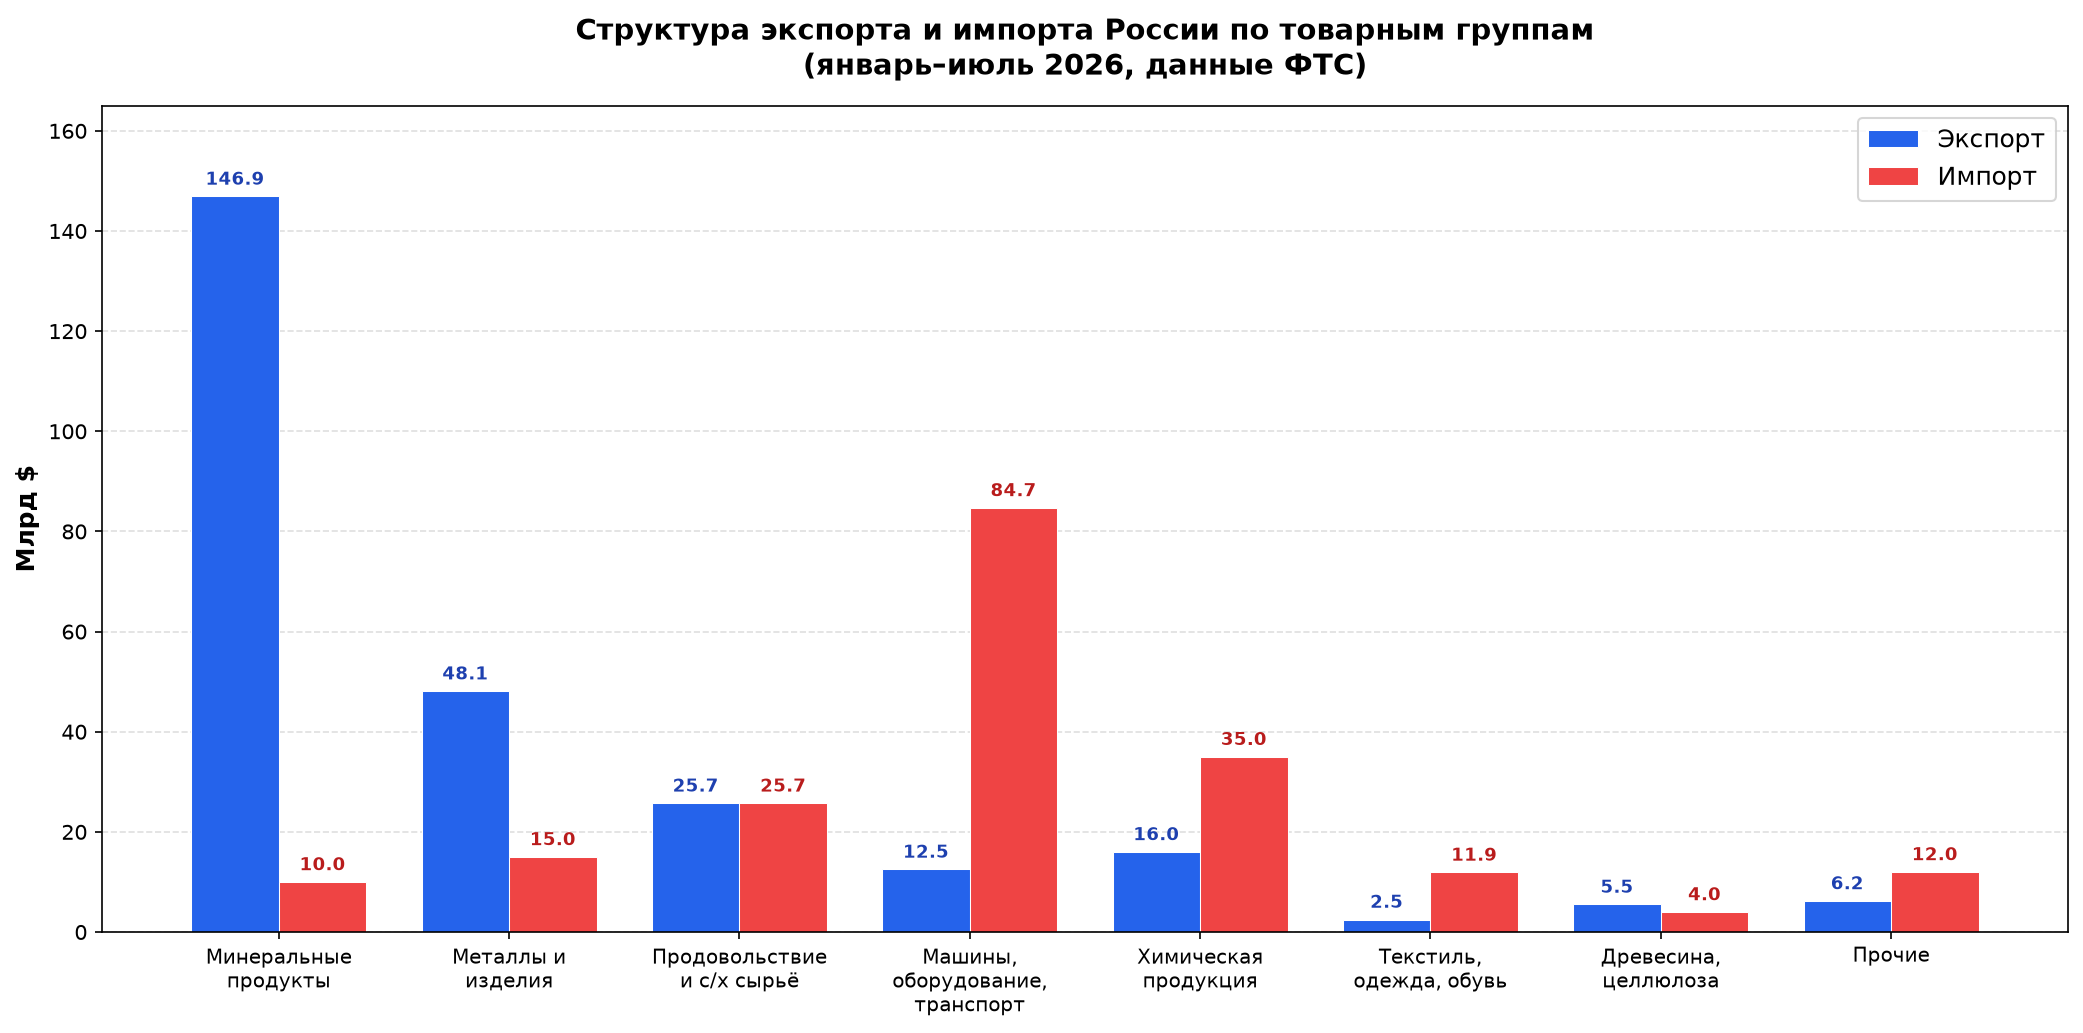
Что экспортирует Россия
• Минеральные продукты — основа экспорта, 55,8% ($146,9 млрд, +11,4%)
• Металлы и изделия — $48,1 млрд (+21,2%)
• Продовольствие и с/х сырьё — $25,7 млрд (+24,9%) — лидер по темпам роста
Что импортирует Россия
• Машины, оборудование, транспорт — 48,6% импорта ($84,7 млрд, +14,5%)
• Химическая продукция — $35,0 млрд (+10,8%)
• Продовольствие — $25,7 млрд (+5,1%) Текстиль, одежда, обувь — $11,9 млрд (+11,5%)
География торговли
| Регион | Доля в товарообороте | Динамика |
|---|---|---|
| Азия | 75,2% | +16,3% |
| Европа | 17,6% | +2,5% |
| Африка | 3,5% | +3,4% |
| Америка | 3,6% | −3,5% |
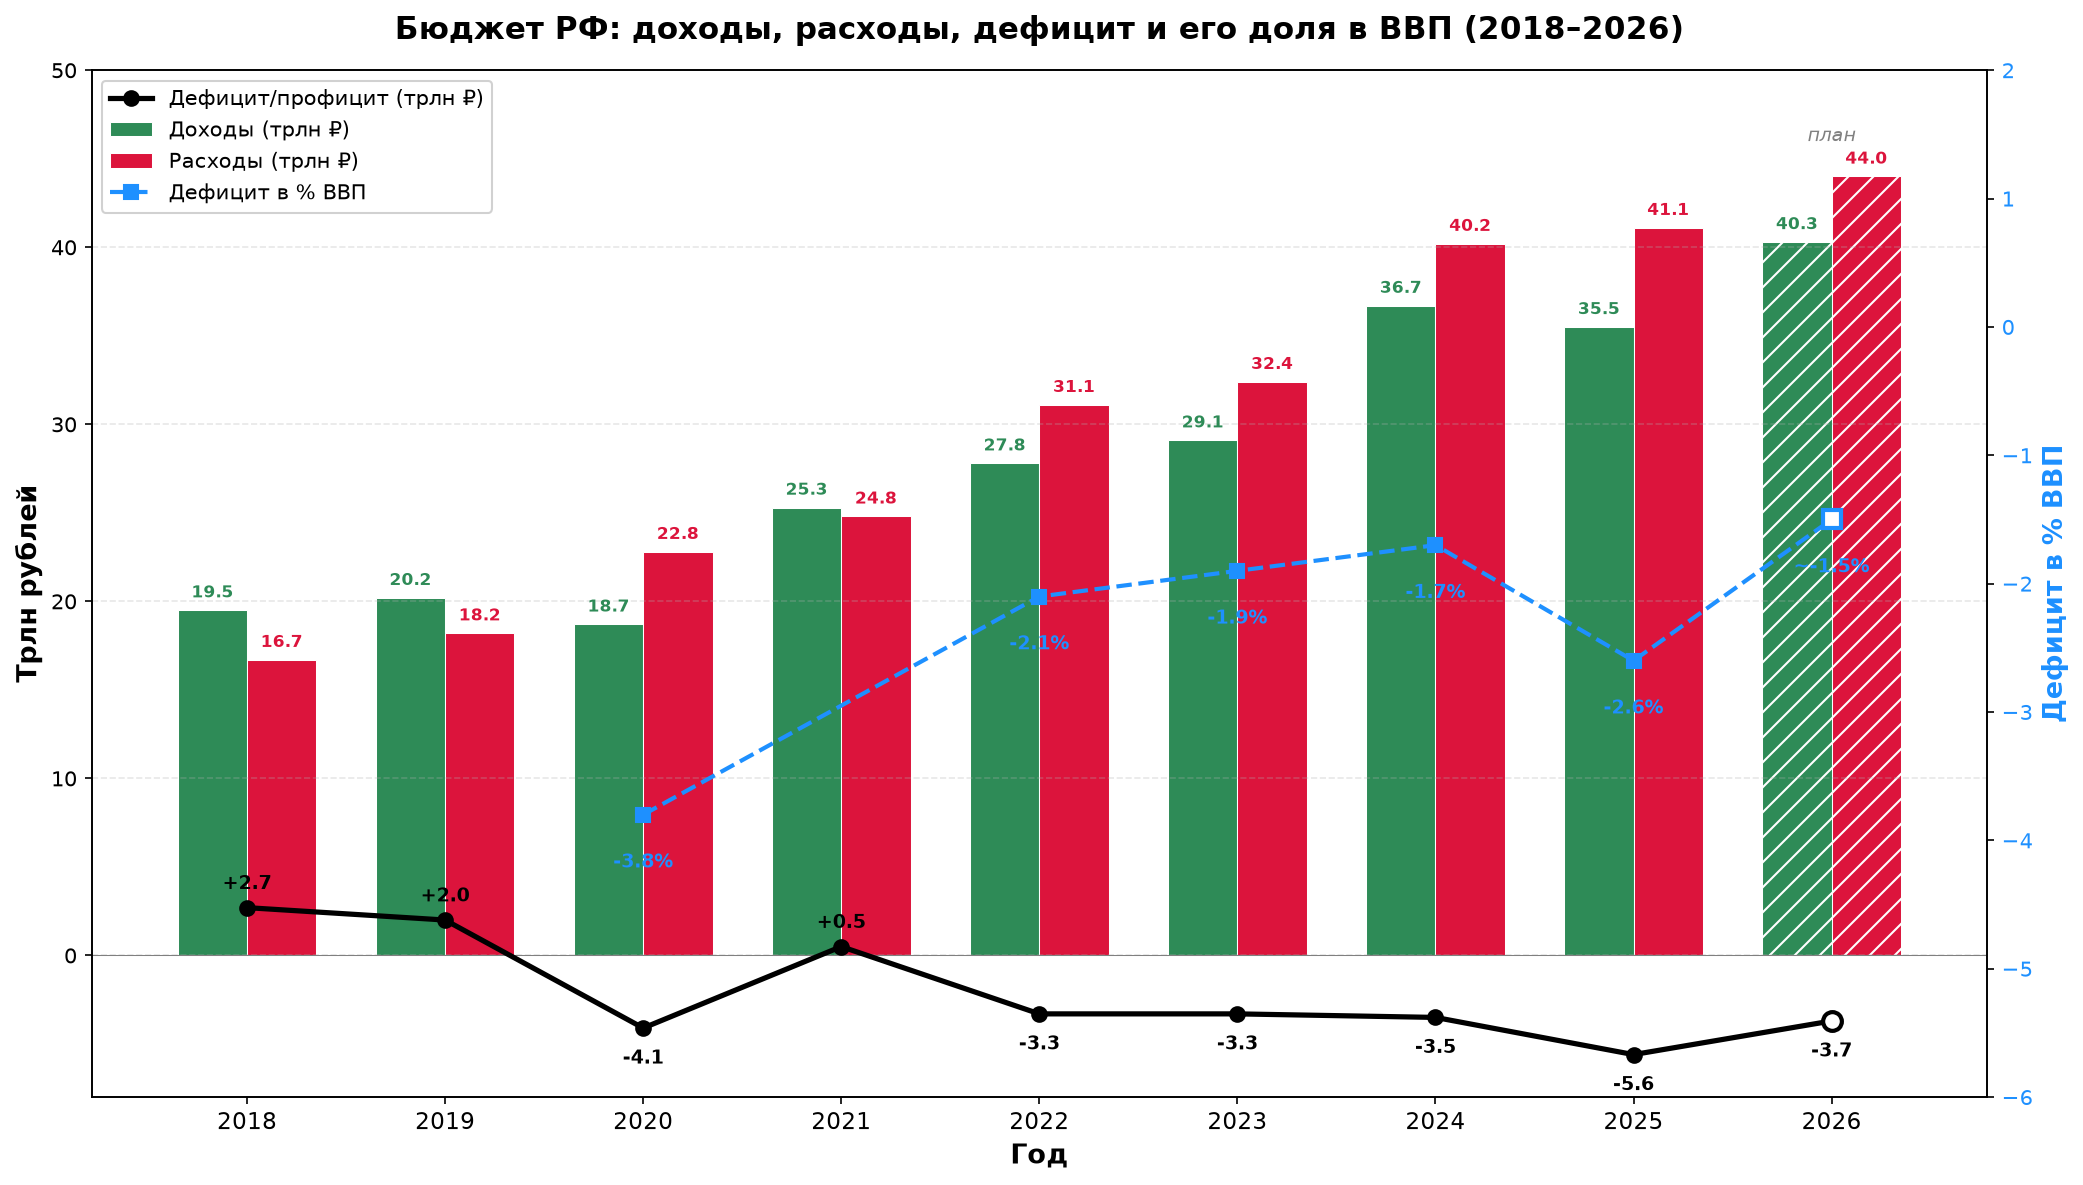
Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)
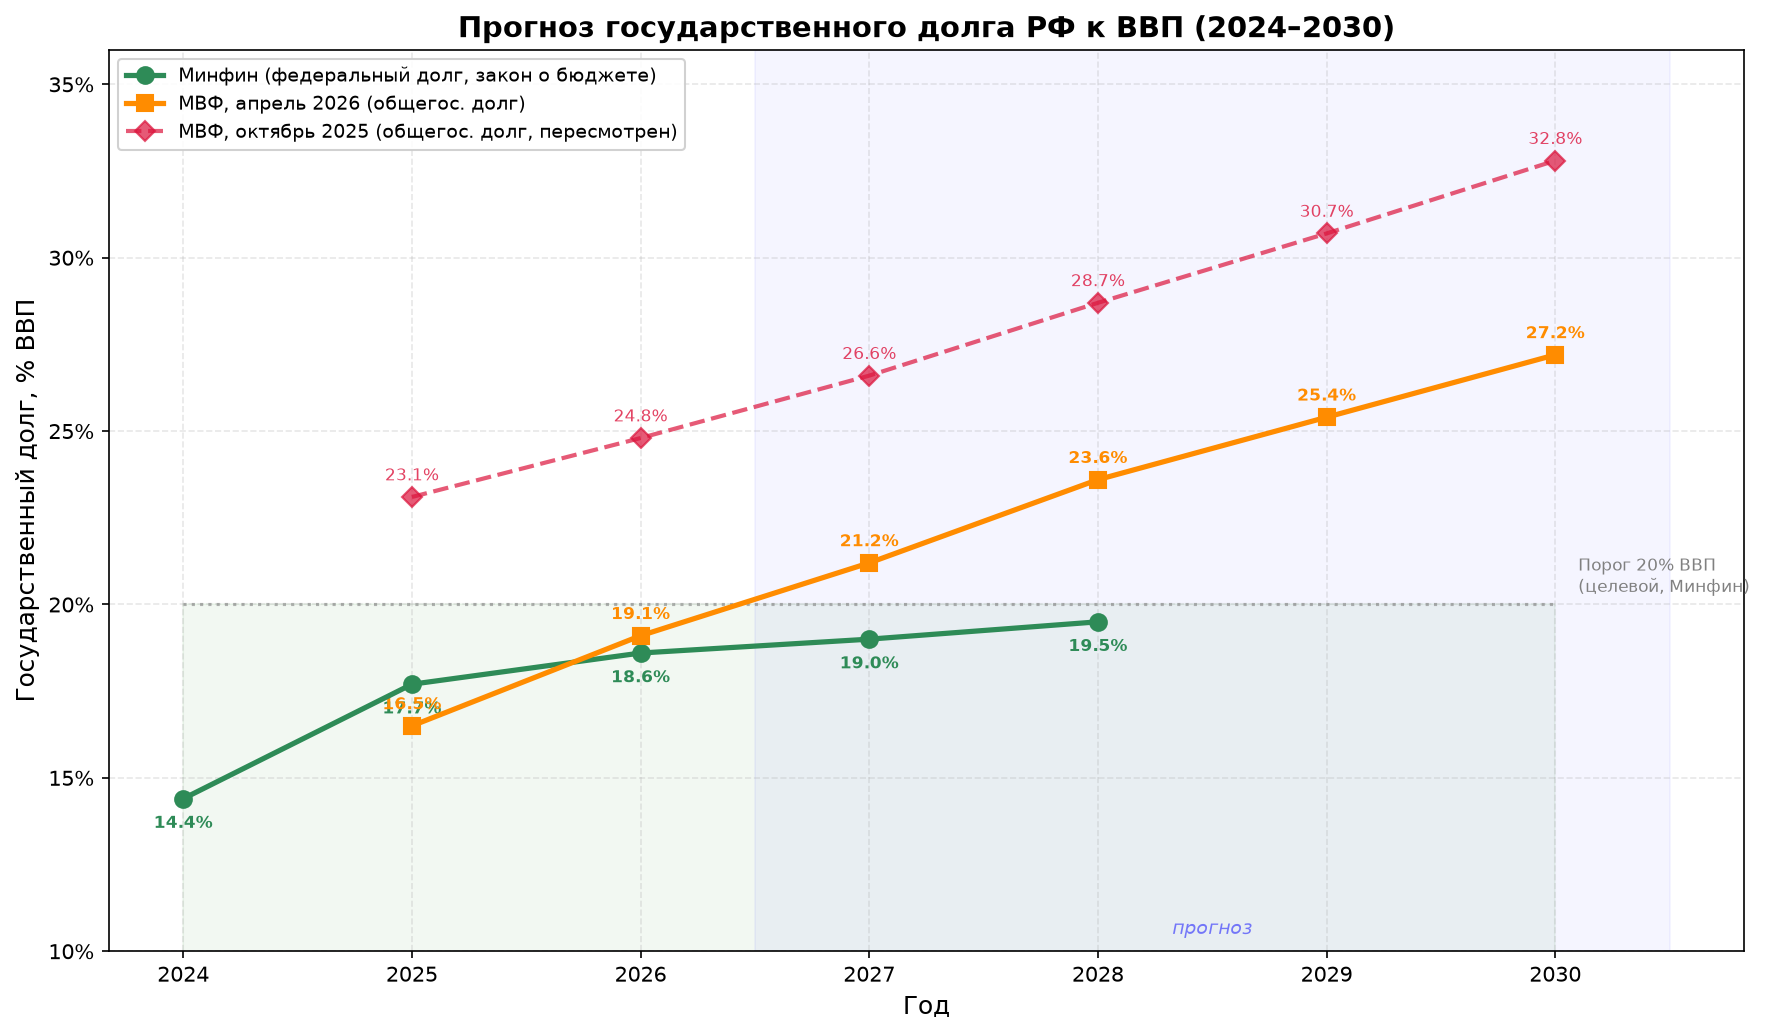
Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля
2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана
Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое
Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.
Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:
Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.
Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):
ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%
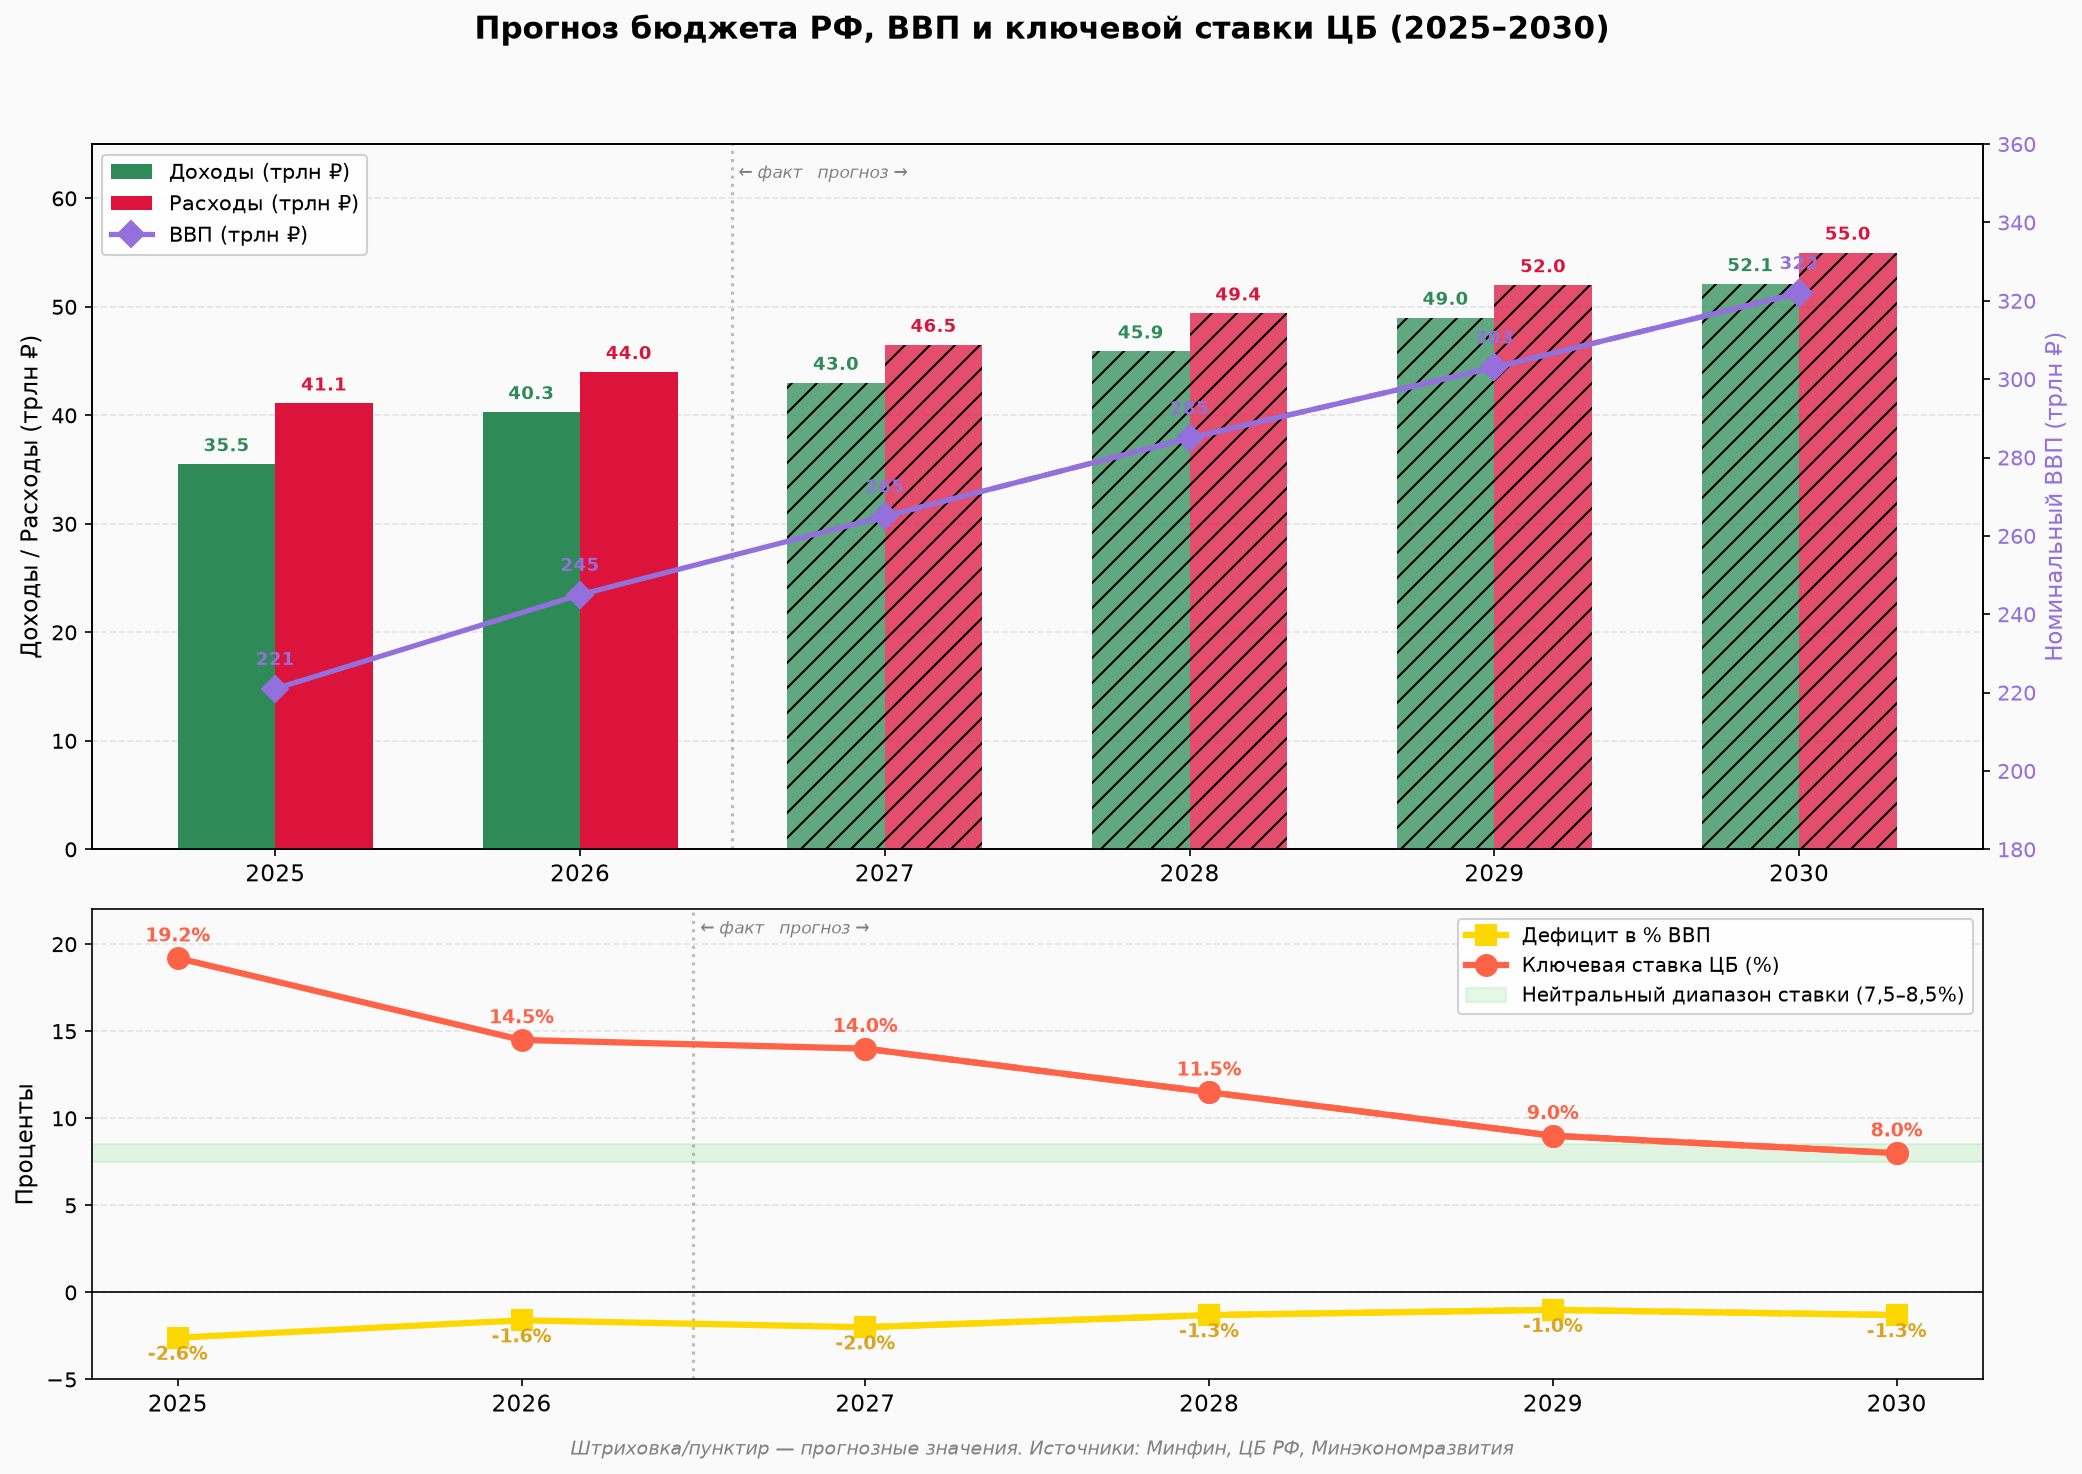
Прогнозные модели
Вывод: Экономика РФ
Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.
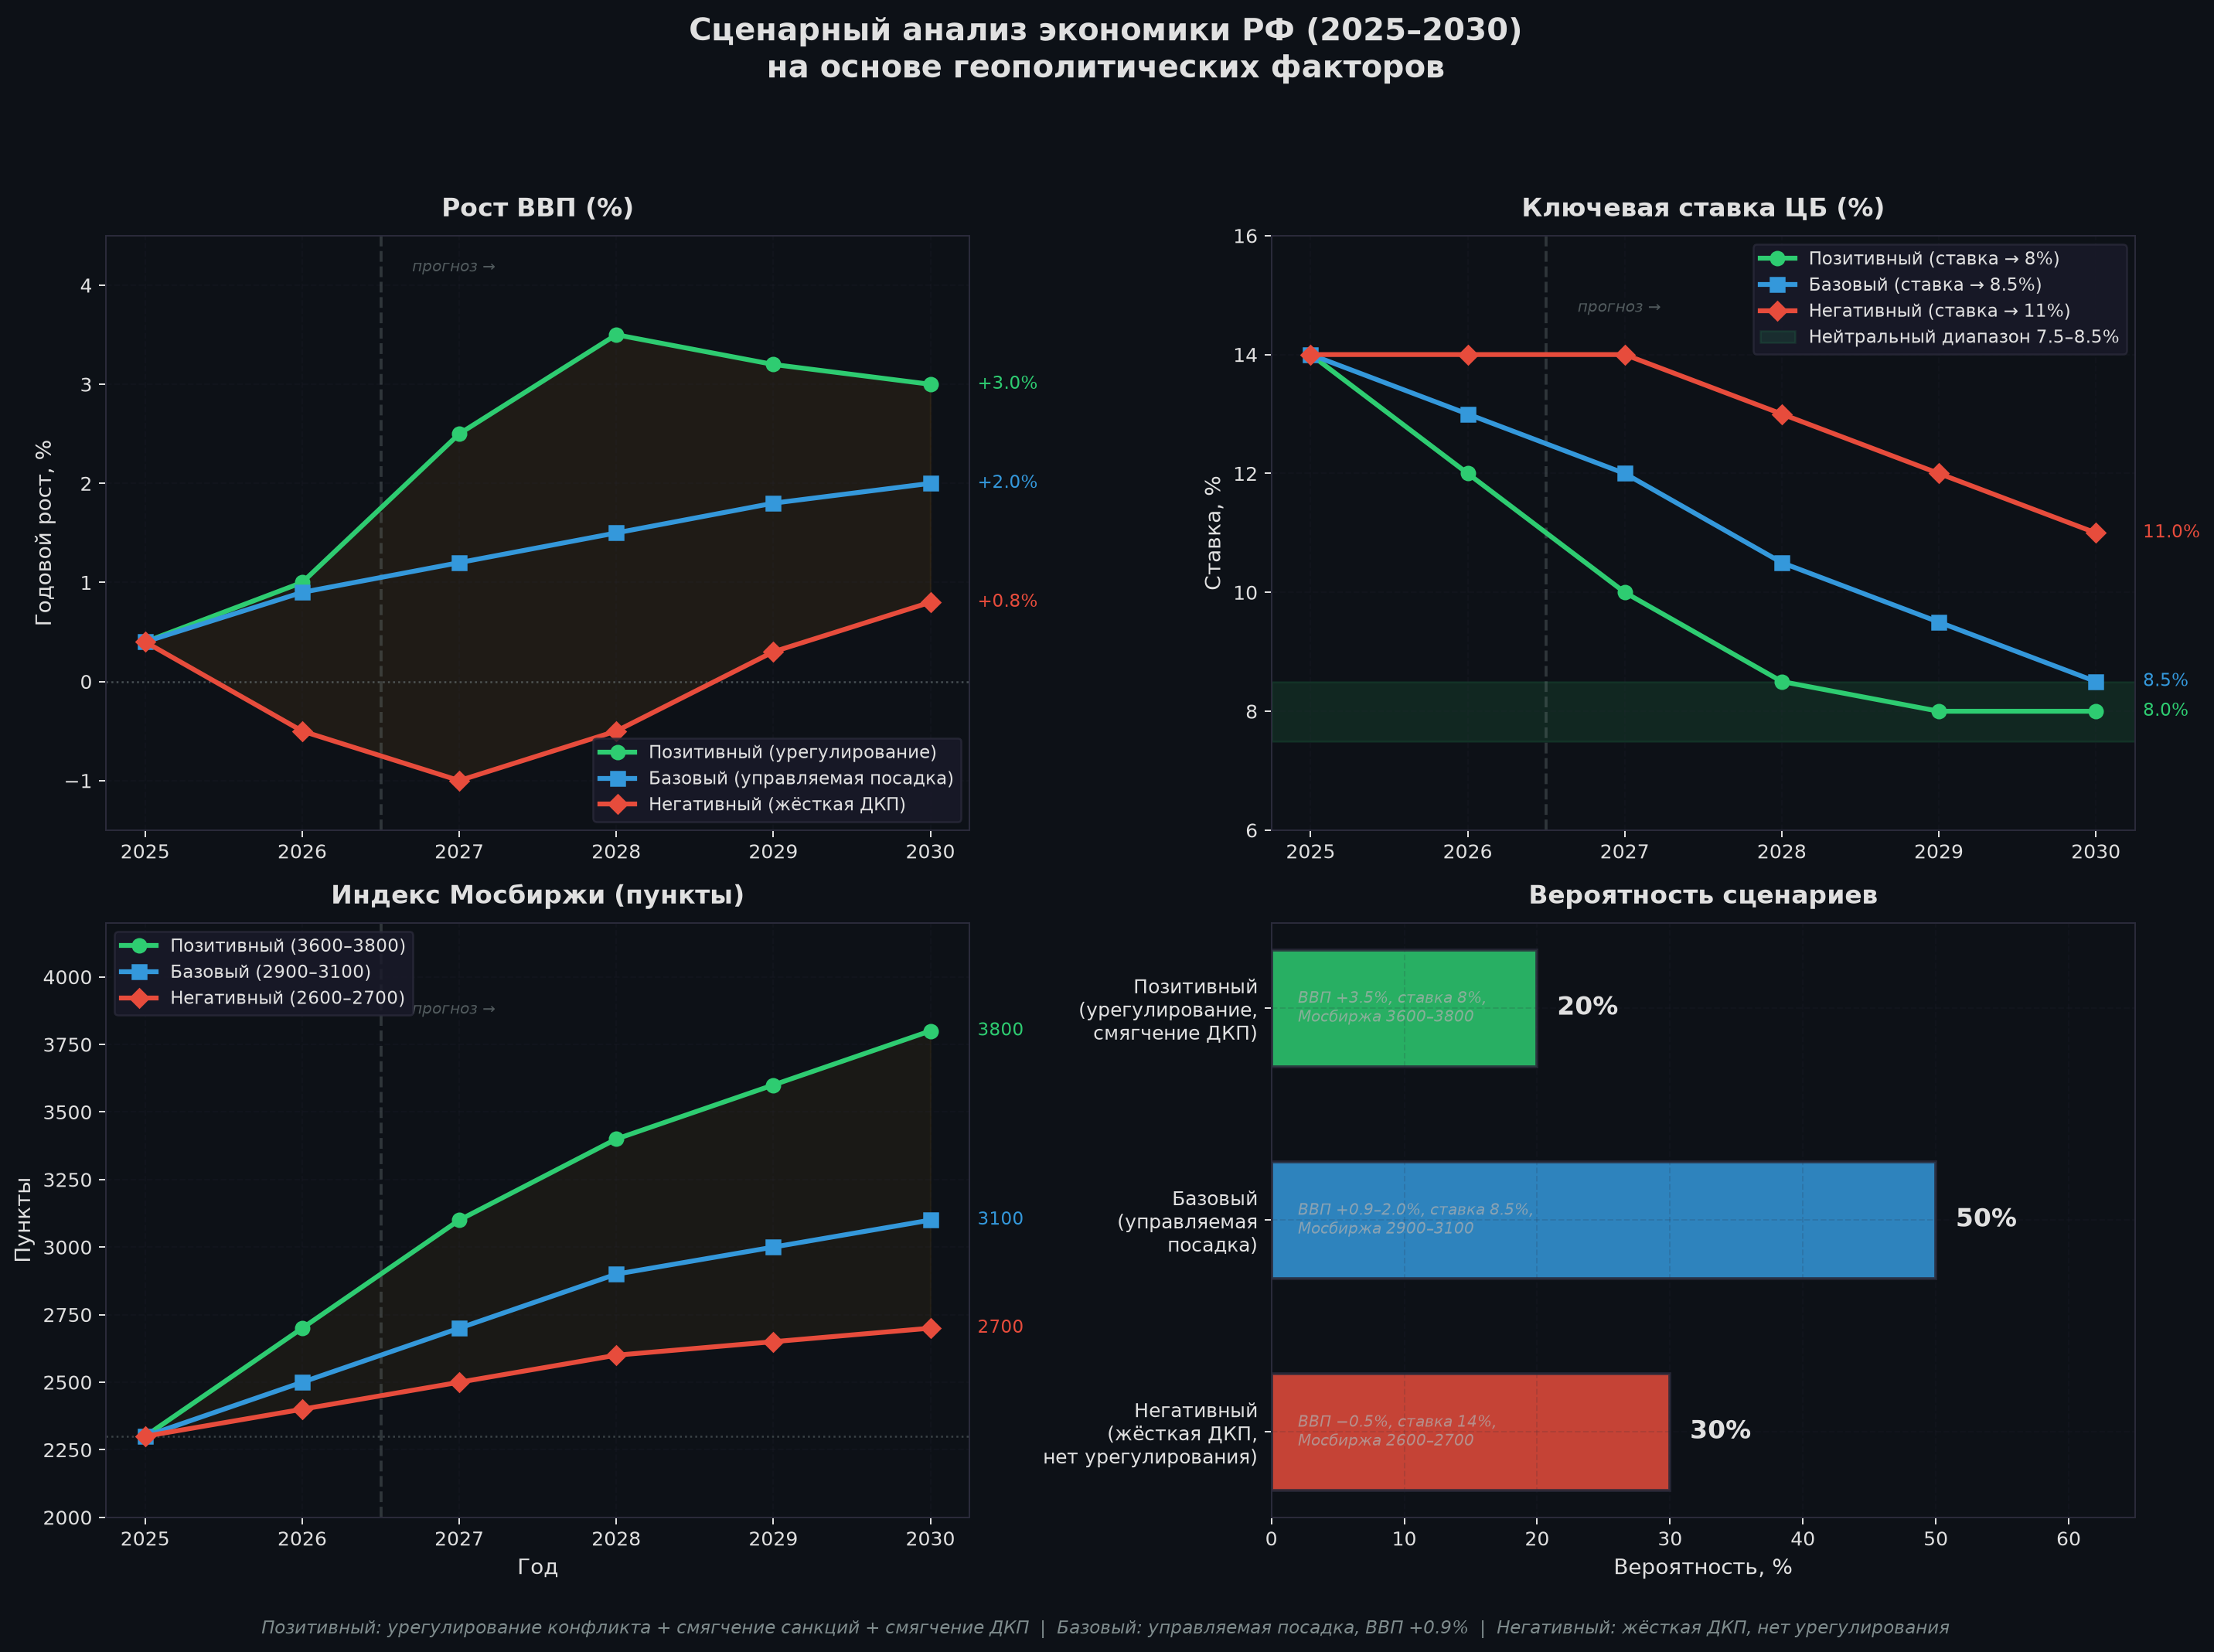
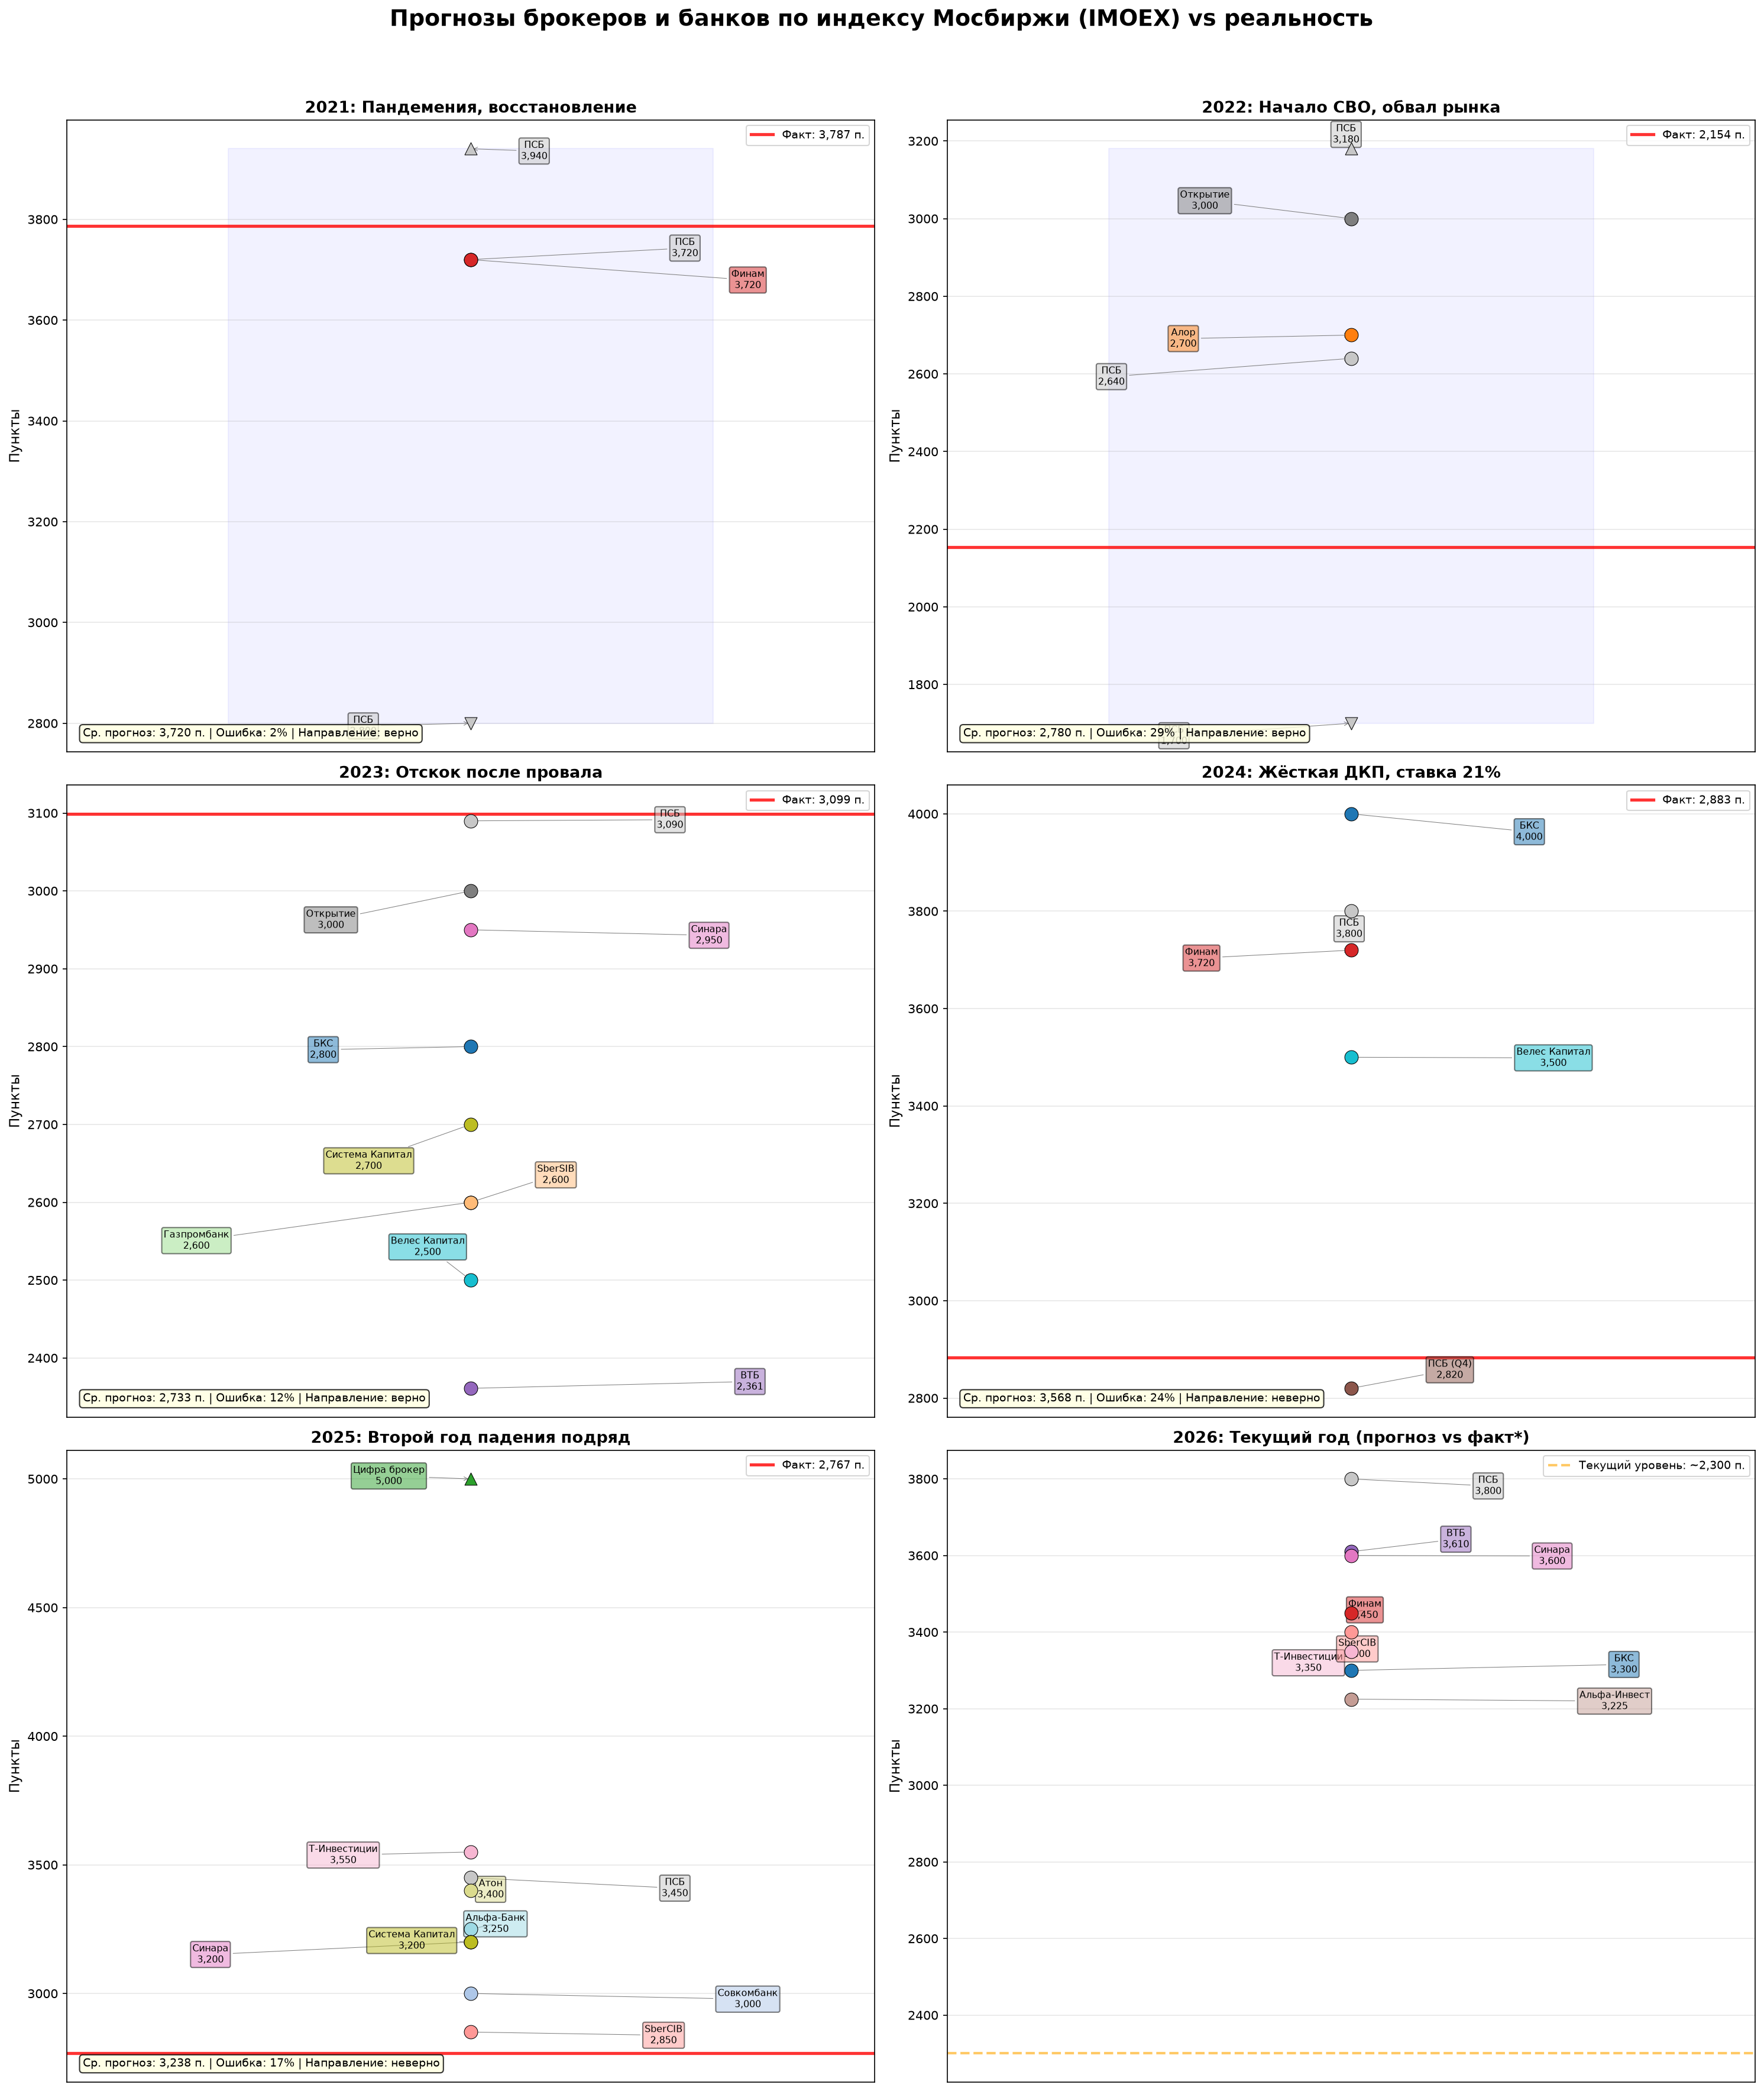
Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.
Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.
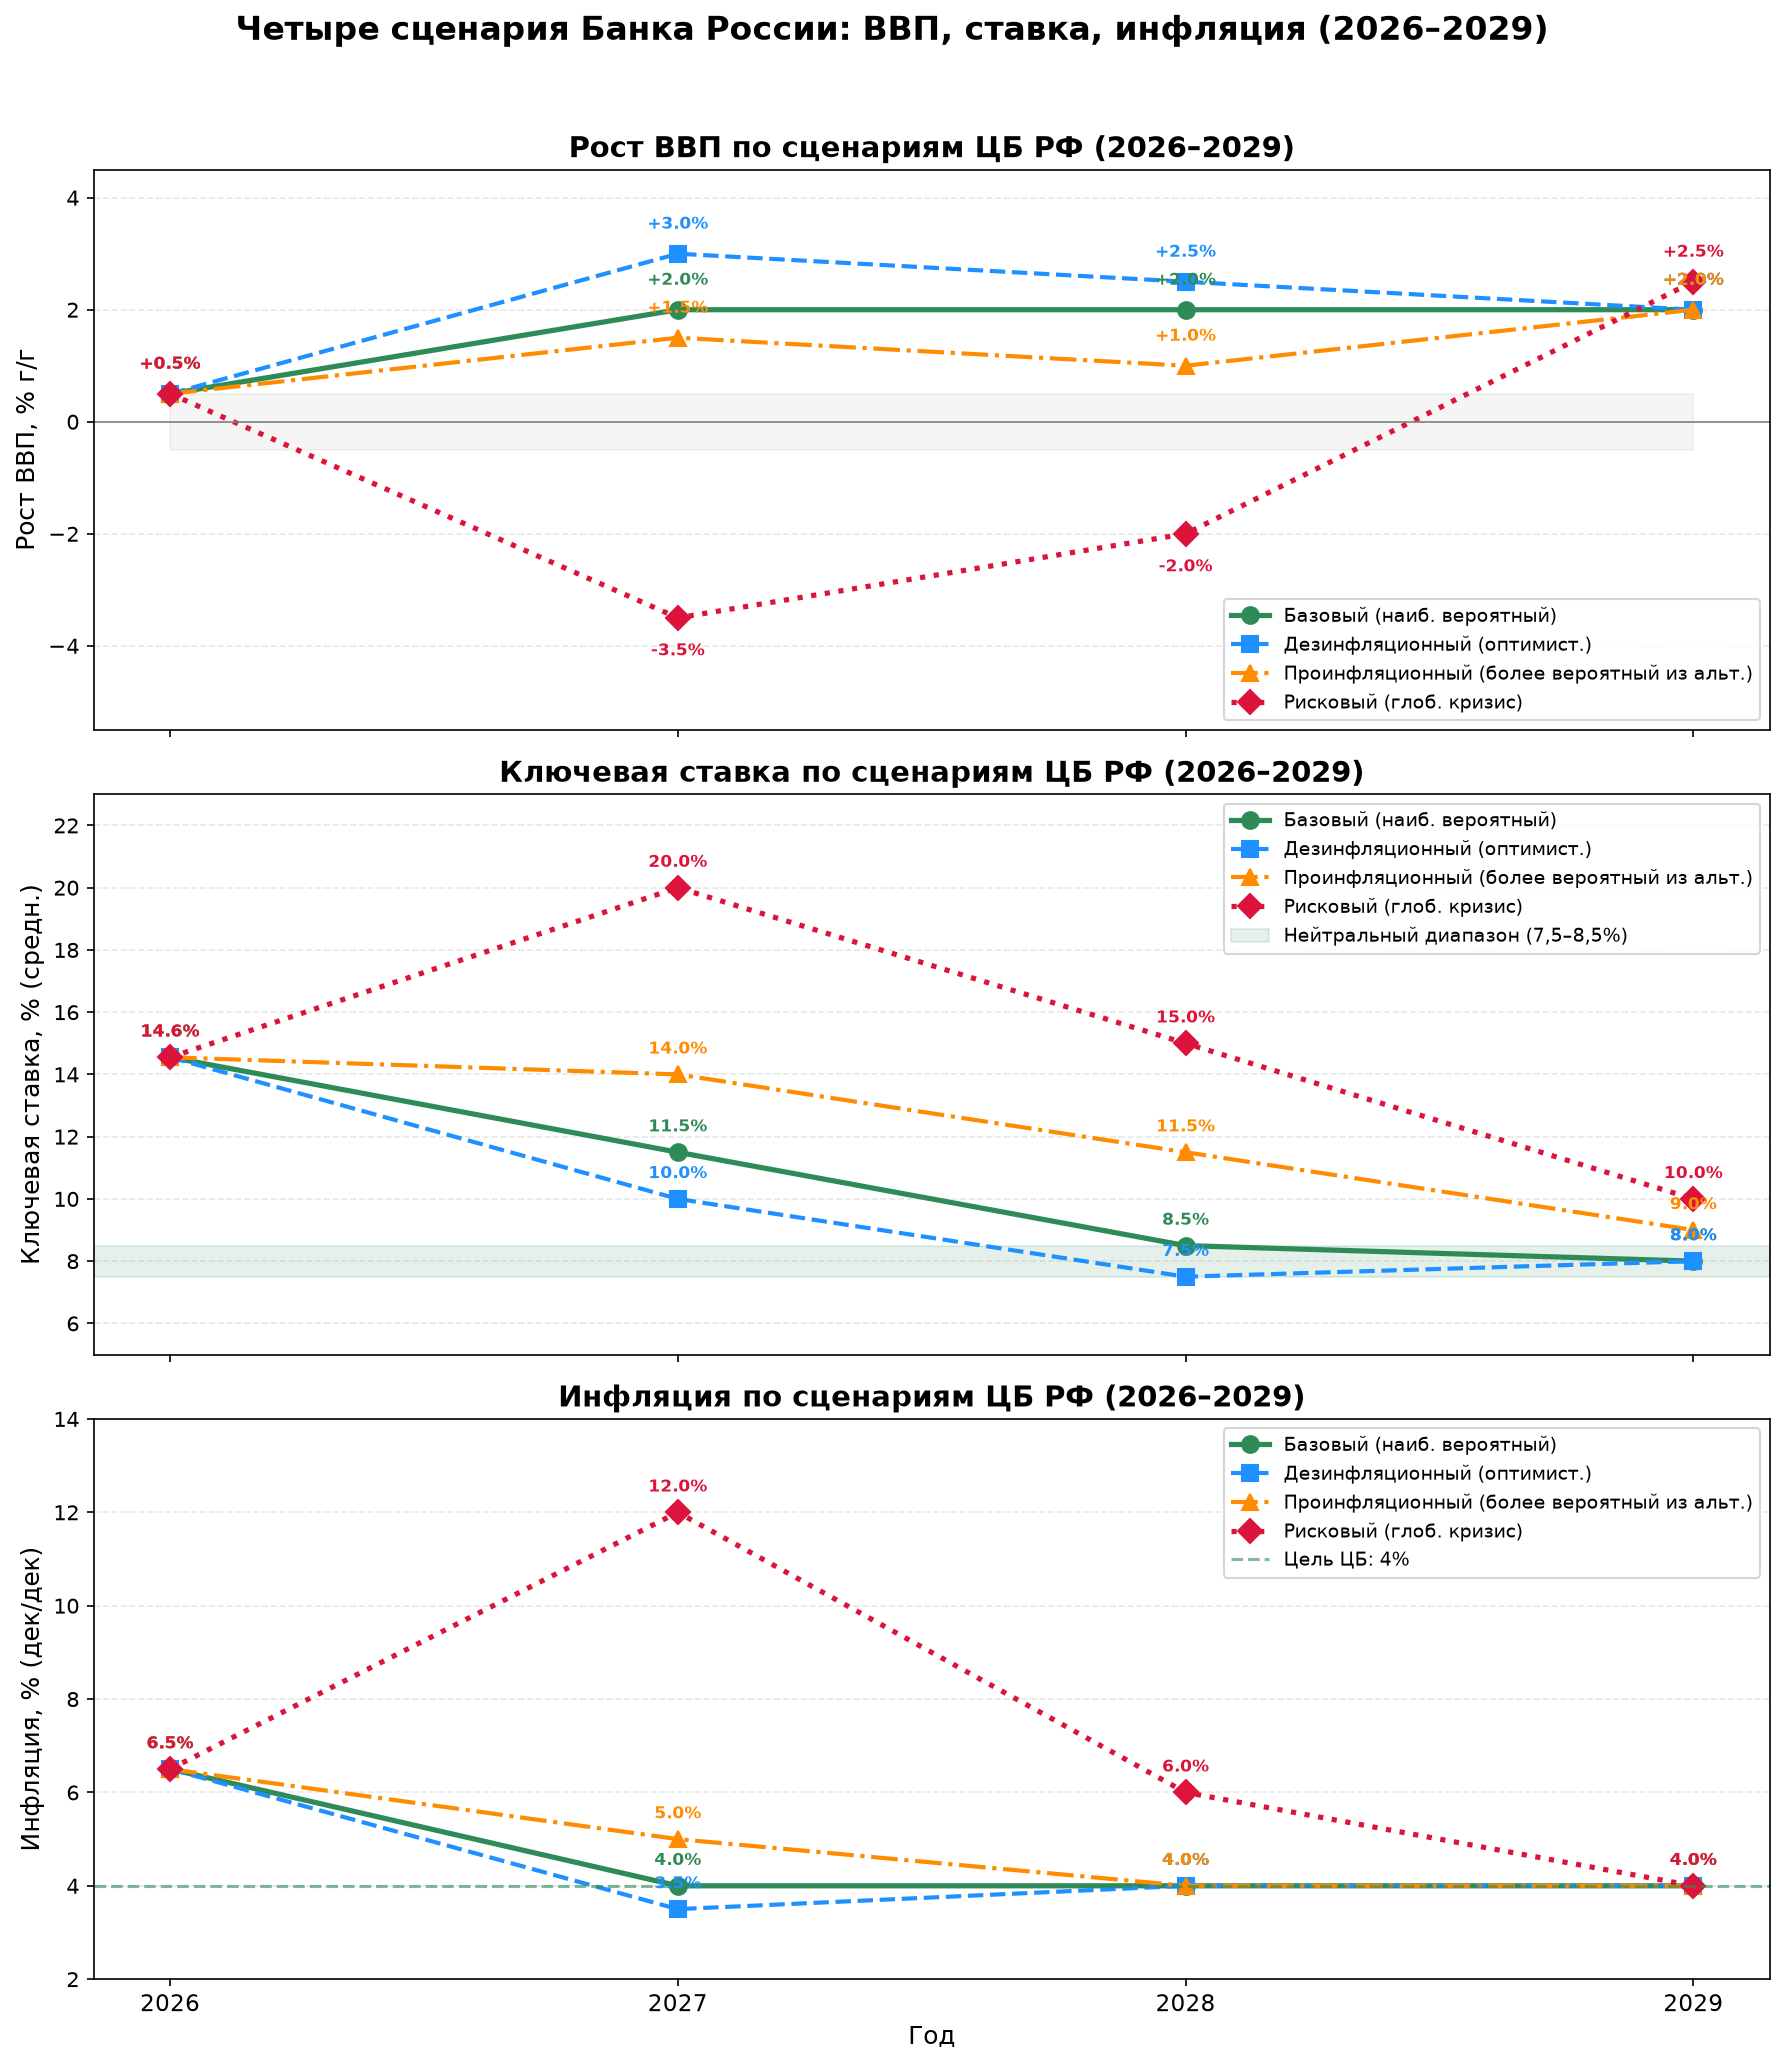
Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.
Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.
Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.
Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.
По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее
Чёрные лебеди РФ
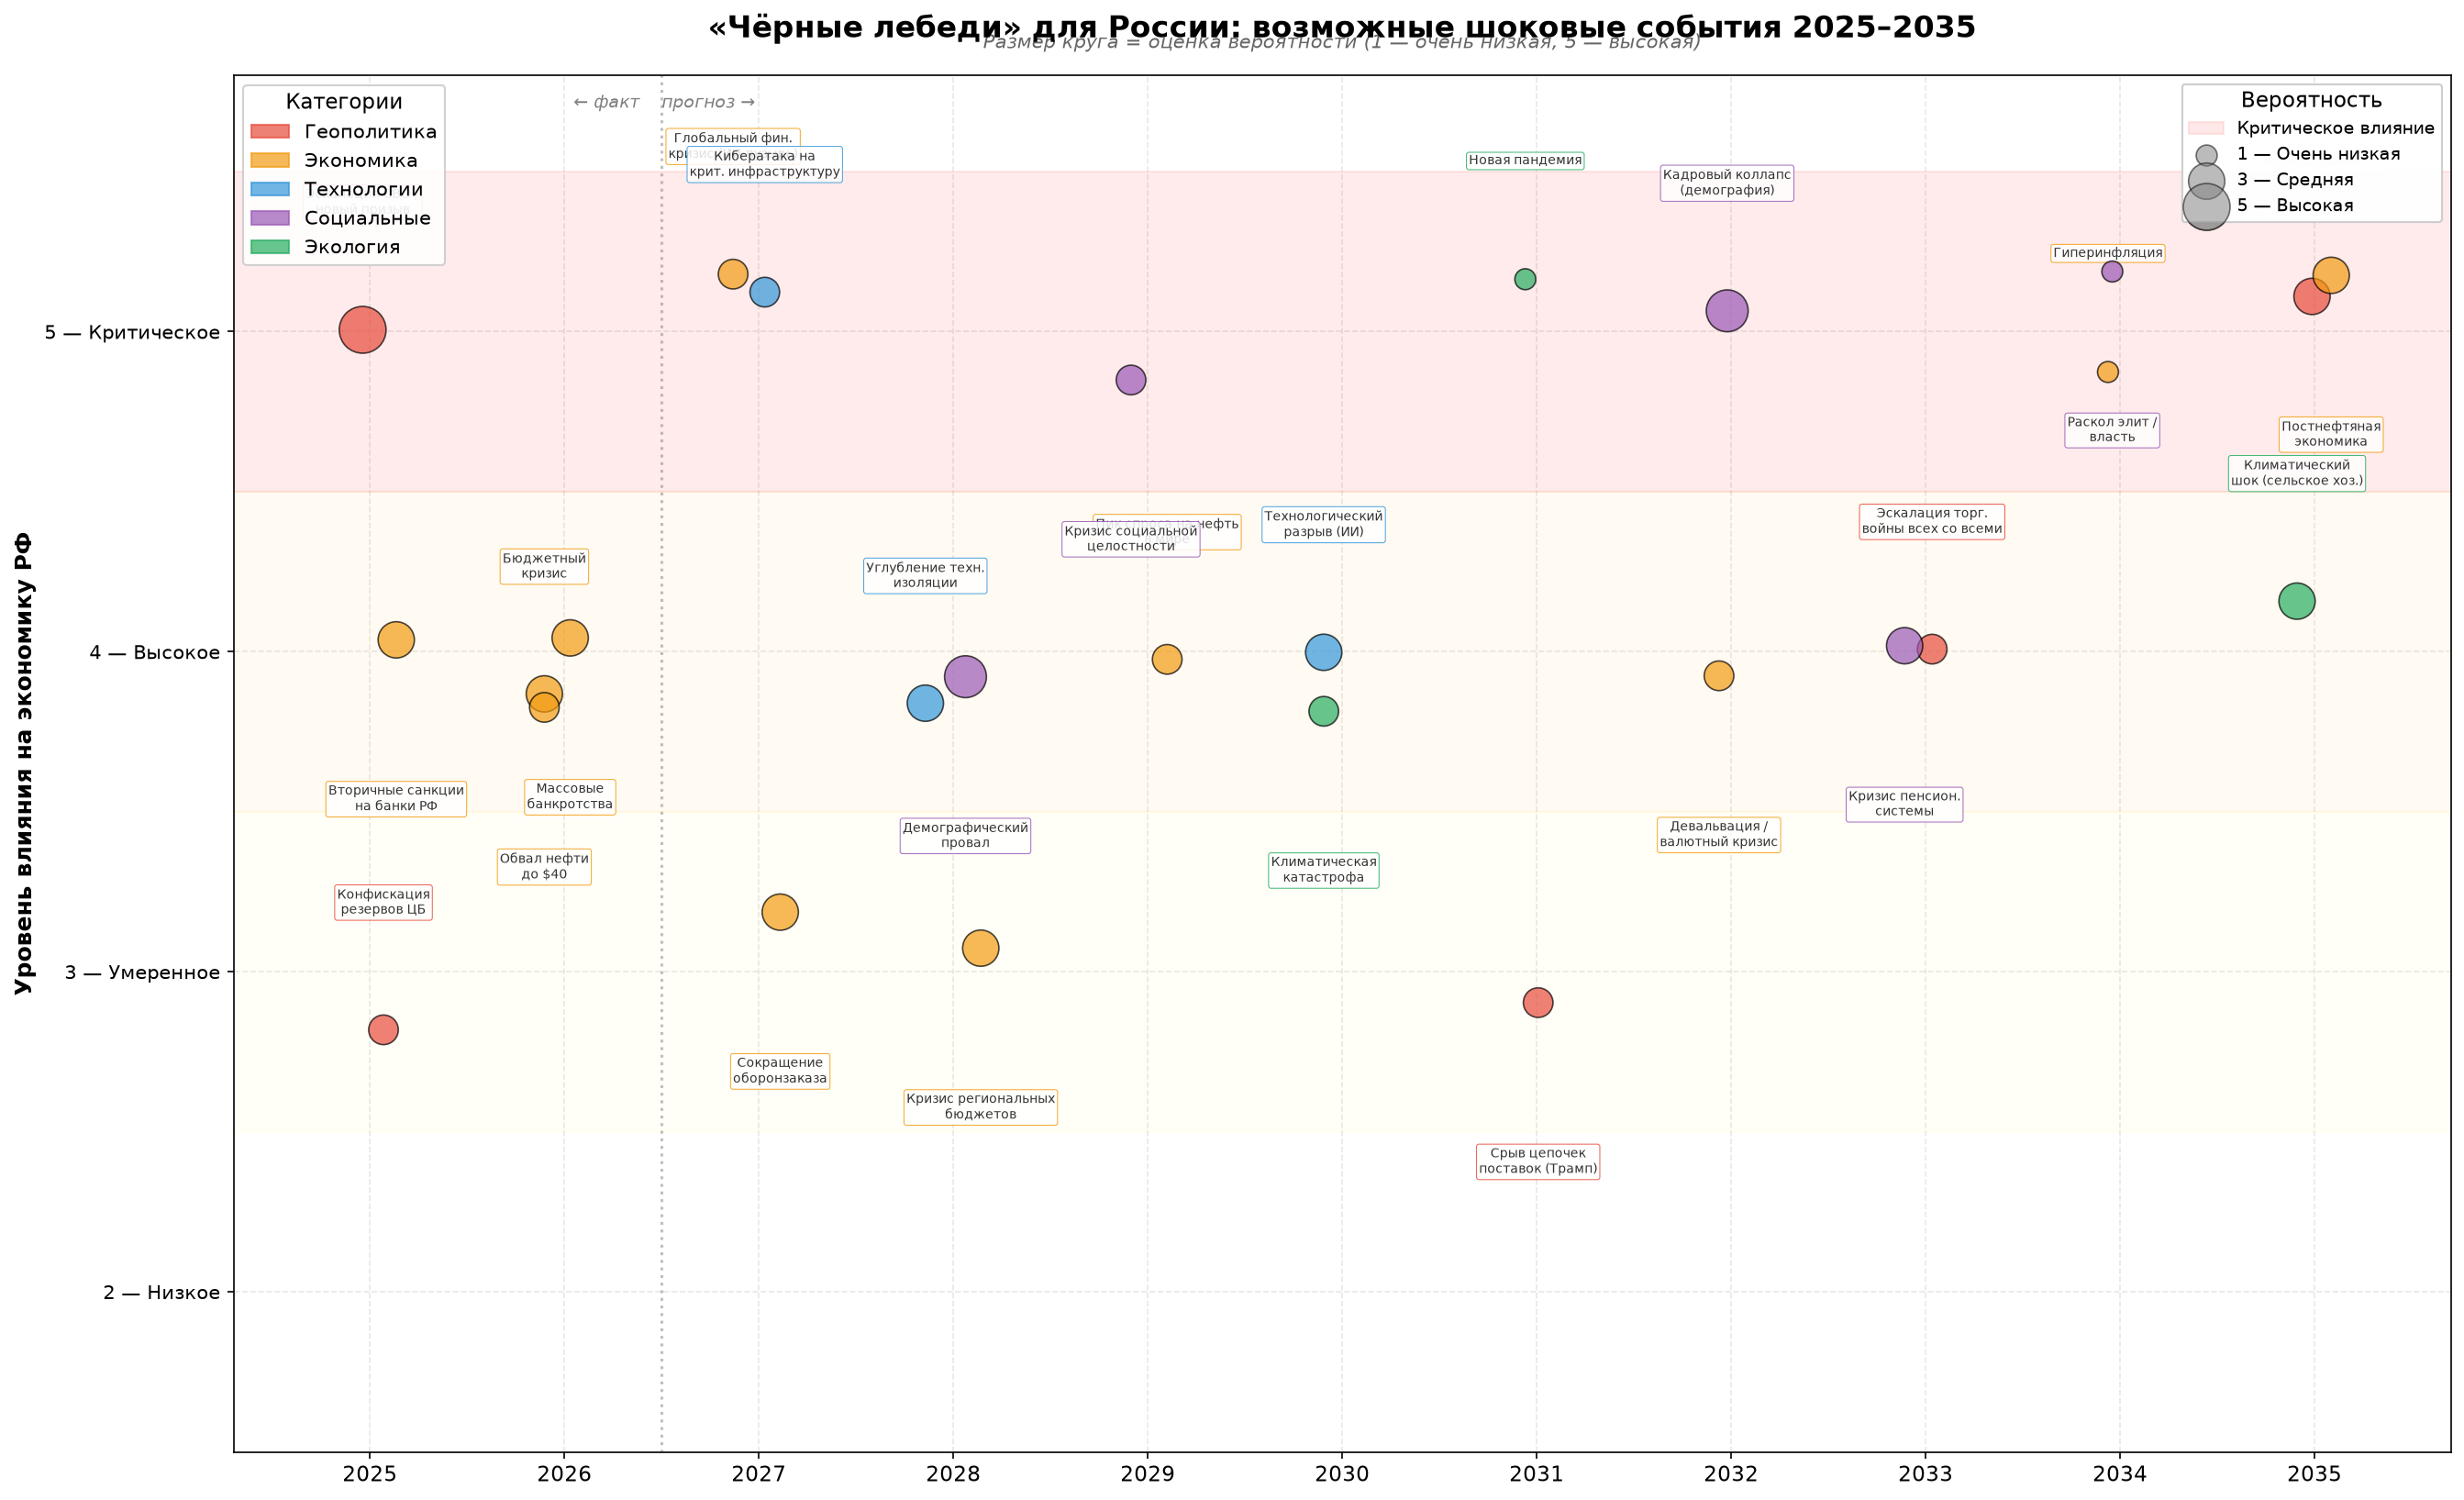
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
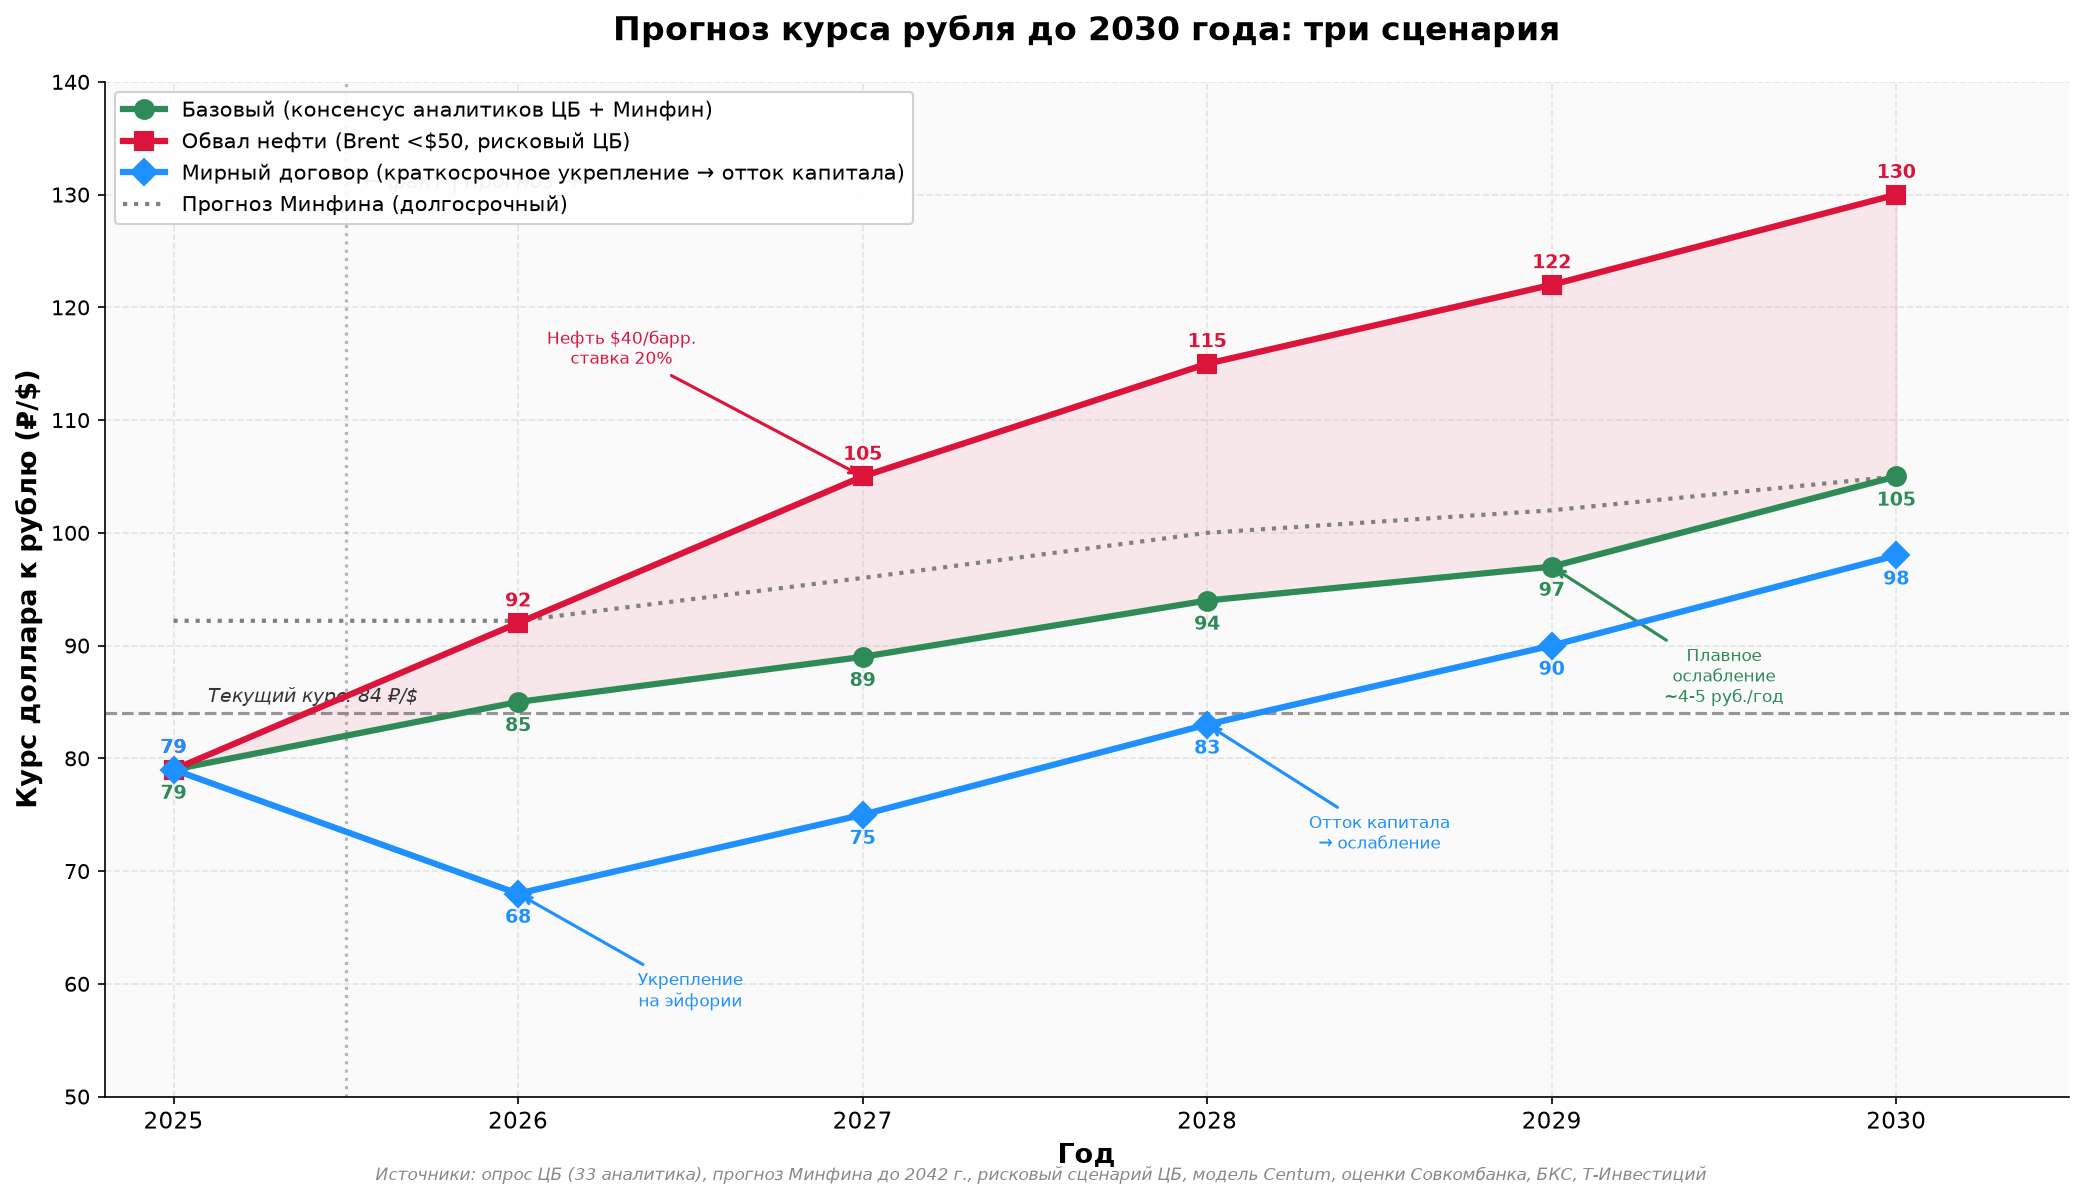
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.
Рубль
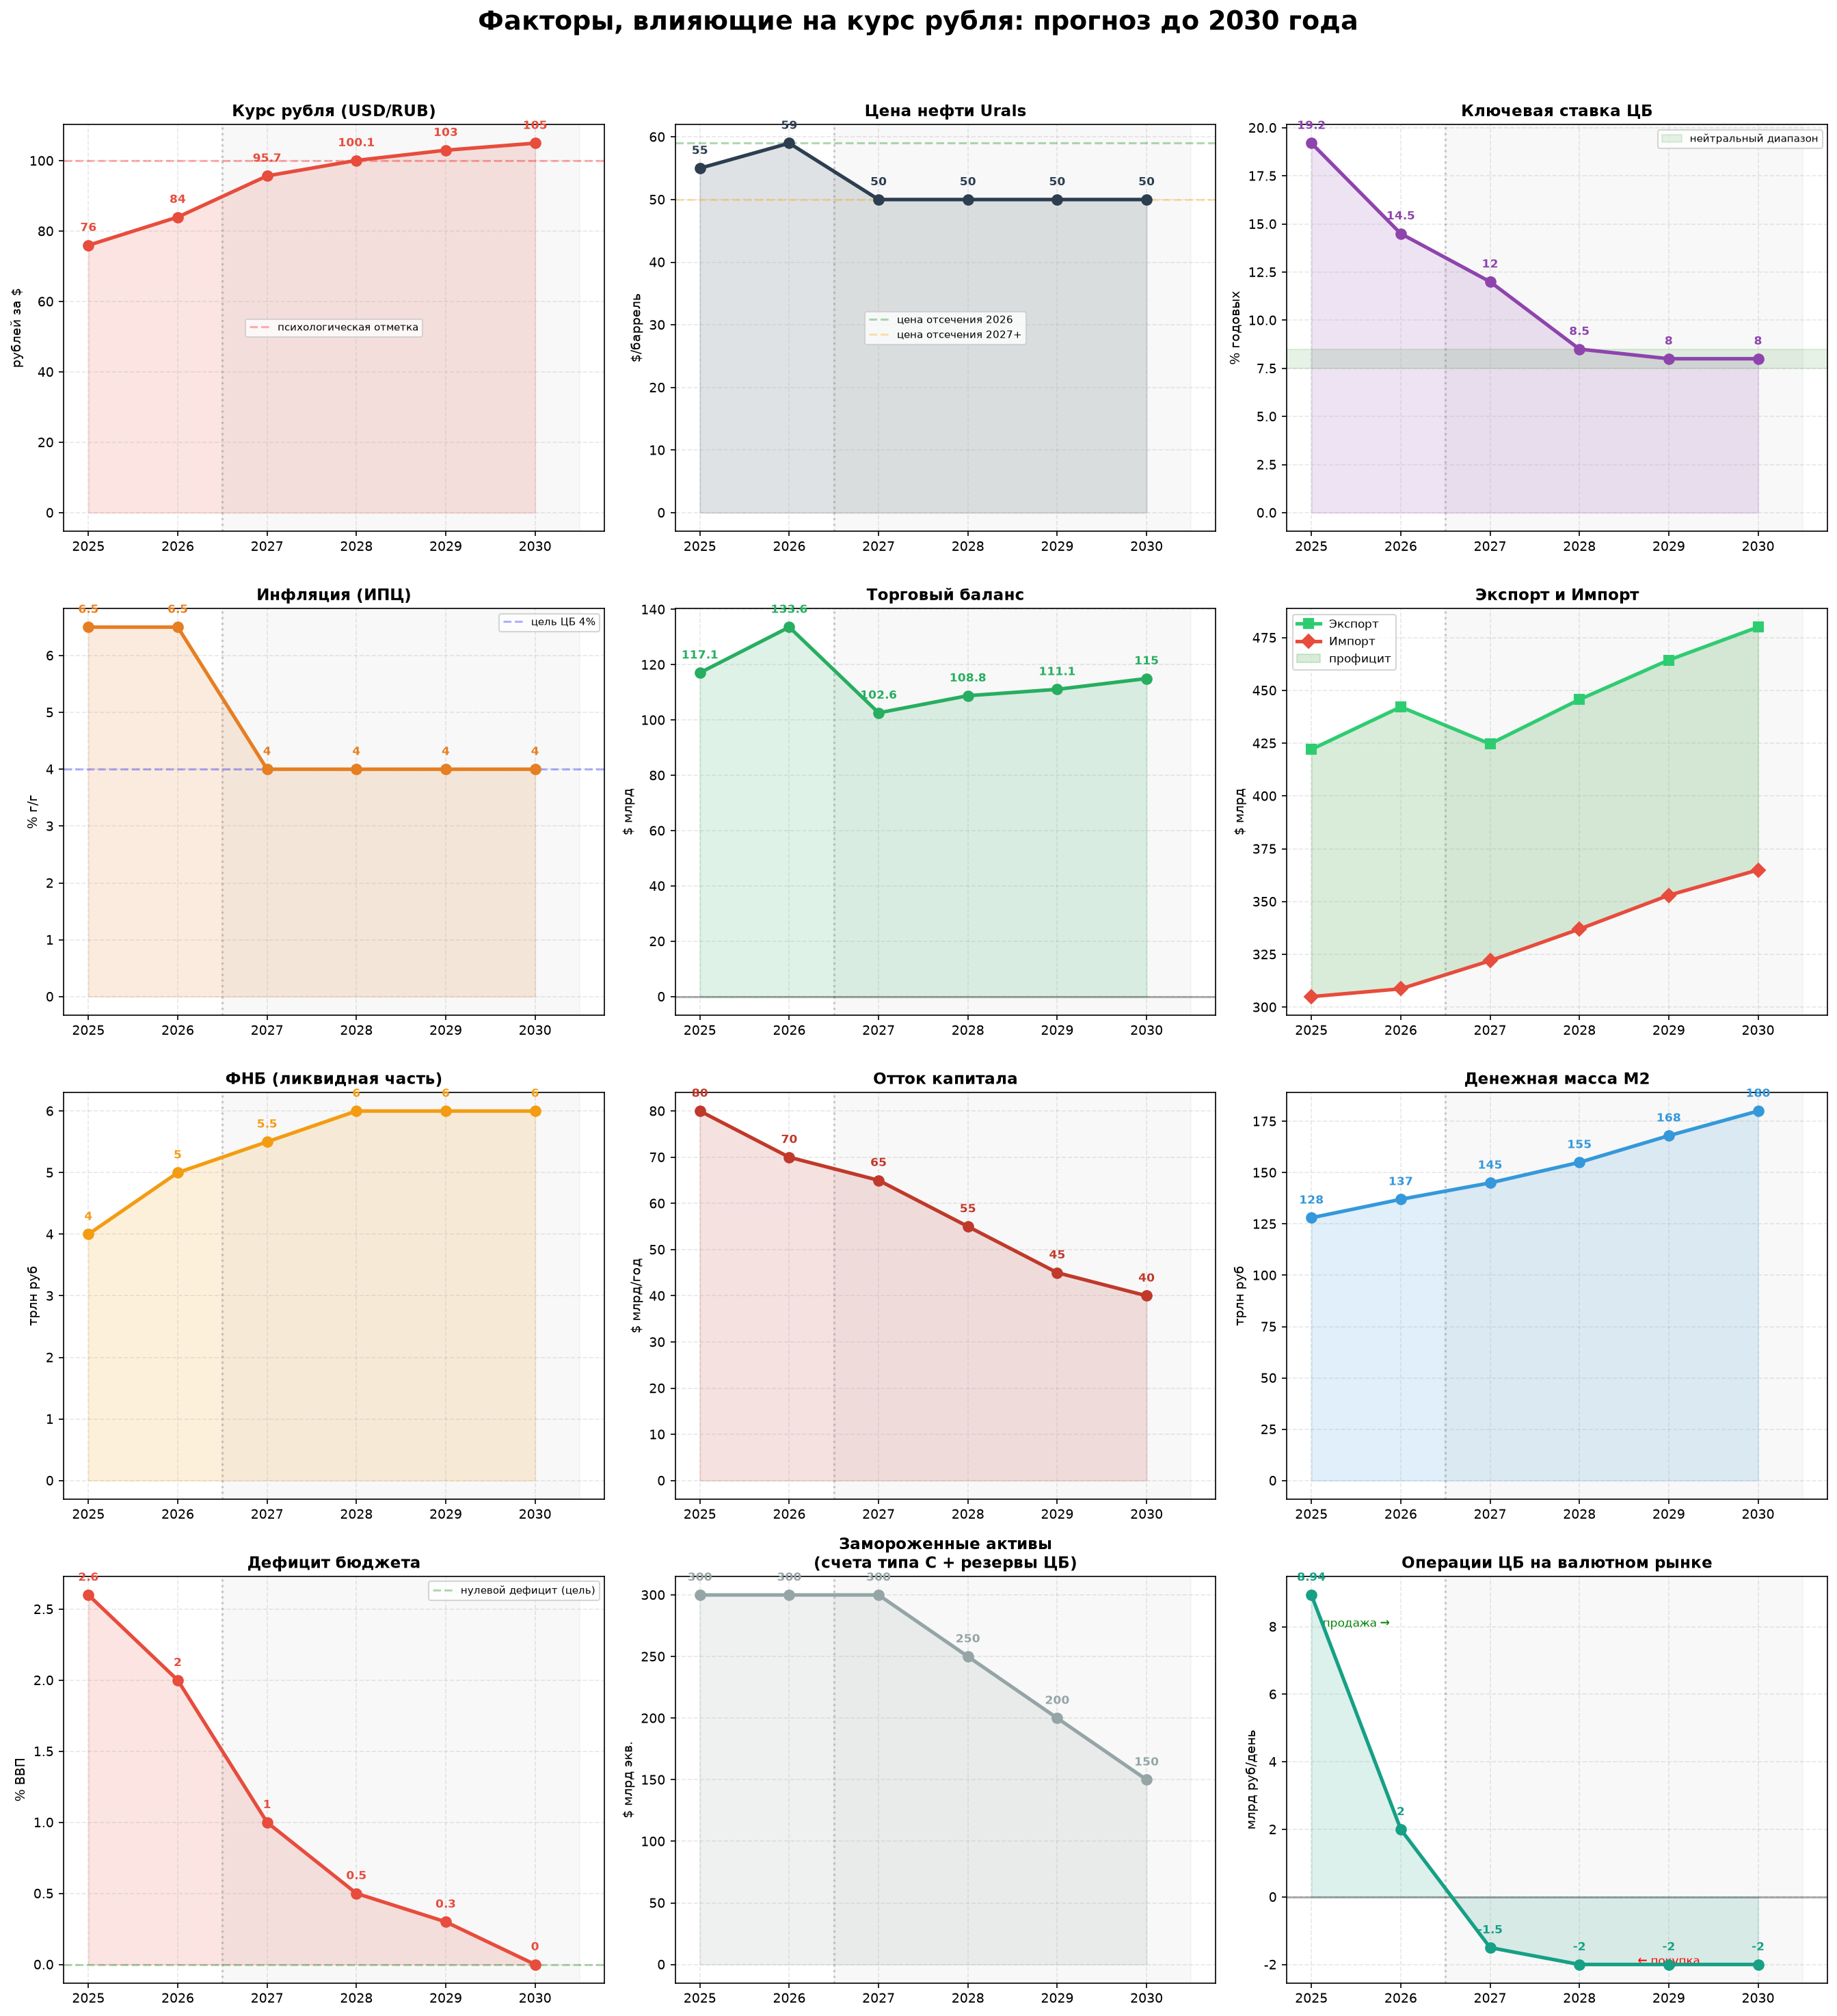
Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.
Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.
Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.
ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.
Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.
Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.
«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.
Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.
Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.
Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.
Акции
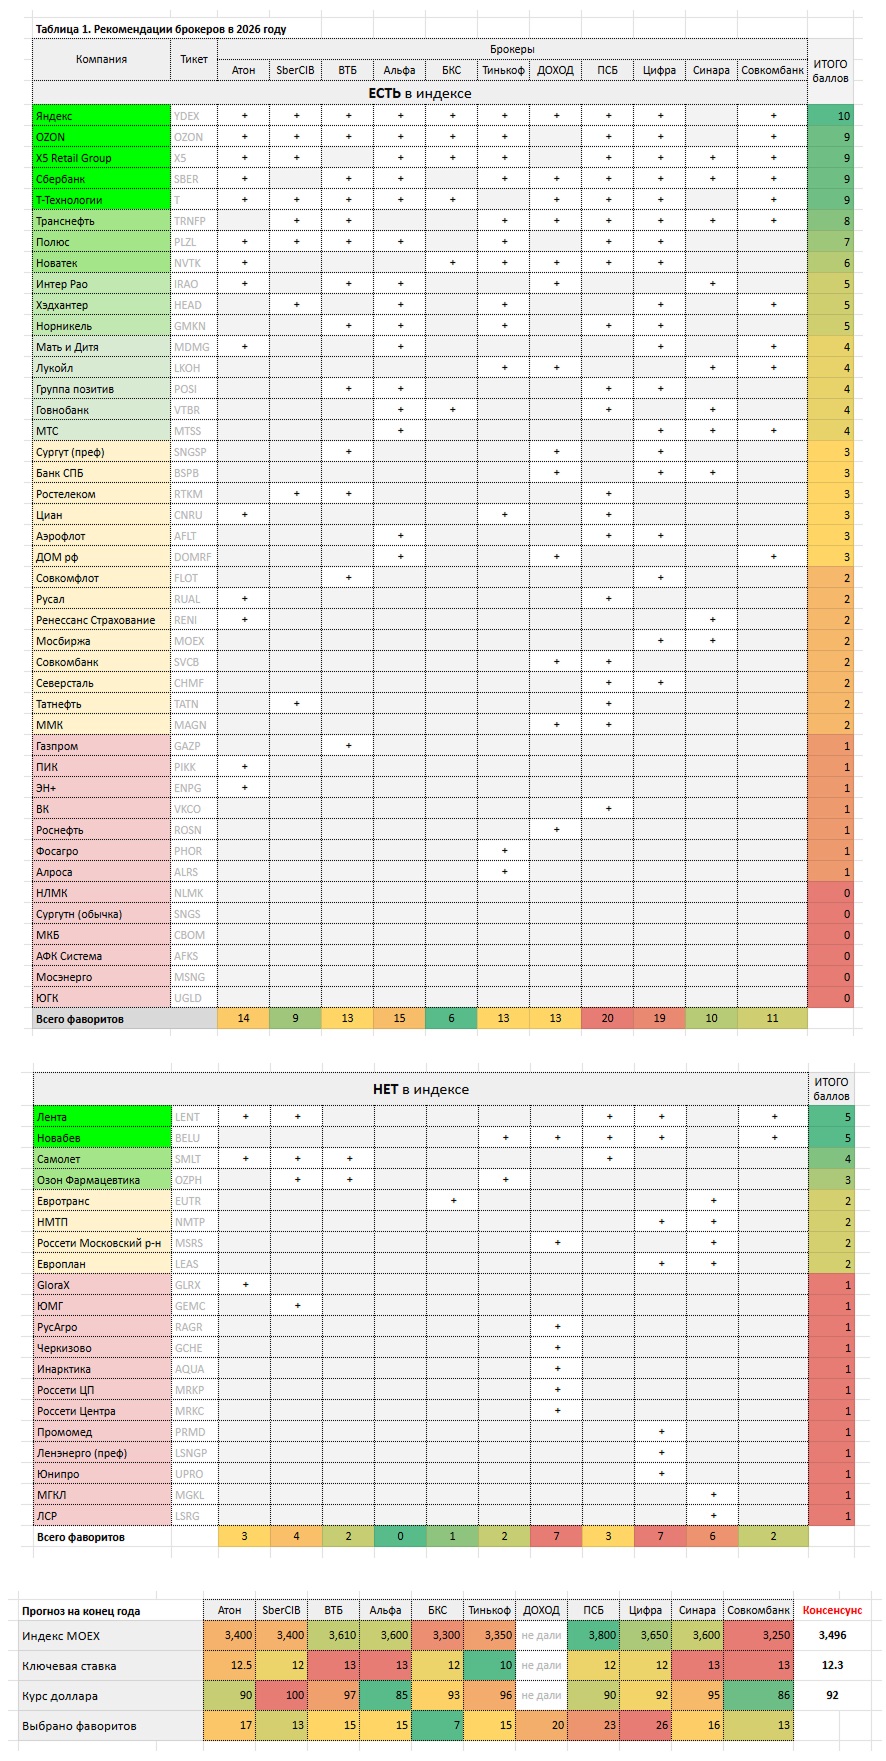
Рейтинг аналитики инвест домов
2026
Рельеф рынка РФ
* Раздел находится в разработке, данные тянутся со сторонних ресурсов


Golden Stone
Наш опыт - ваша прибыль
Информация по рискам
Владение ценными бумагами и прочими финансовыми инструментами всегда сопряжено с рисками: стоимость ценных бумаг и прочих финансовых инструментов может как расти, так и падать.
Результаты инвестирования в прошлом не являются гарантией получения доходов в будущем.
В соответствии с законодательством мы не гарантирует и не обещает в будущем доходности вложений, не даем гарантии надежности возможных инвестиций и стабильности размеров возможных доходов.
Аудит портфеля не предполагает предоставление индивидуальных инвестиционных рекомендаций, информация, предоставляемая в рамках аудита портфеля, носит исключительно информационный характер.Финансовые инструменты либо операции, упомянутые в рамках аудита портфеля, могут не подходить вам, не соответствовать вашему инвестиционному профилю, финансовому положению, опыту инвестиций, знаниям, инвестиционным целям, отношению к риску и доходности. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. Мы не несет ответственности за возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в рамках аудита портфеля.
Информация в рамках аудита портфеля не может рассматриваться как публичная оферта, предложение приобрести или продать какие-либо ценные бумаги, иные финансовые инструменты, совершить с ними сделки. Информация не может рассматриваться в качестве гарантий или обещаний в будущем доходности вложений, уровня риска, размера издержек, безубыточности инвестиций. Результат инвестирования в прошлом не определяет дохода в будущем. Не является рекламой ценных бумаг. Перед принятием инвестиционного решения инвестору необходимо самостоятельно оценить экономические риски и выгоды, налоговые, юридические, бухгалтерские последствия заключения сделки, свою готовность и возможность принять такие риски.
